Der Brief kommt meist im November. Absender AXA, Betreff Beitragsanpassung. Beim Überfliegen ahnen viele Kunden schon, worauf es hinausläuft. Höhere Beiträge, gleiche Leistung, wieder zum Jahreswechsel. Wenn Sie privat bei der AXA versichert sind, sollten Sie diesen Brief nicht wegheften und vergessen. Denn hinter der nüchternen Zahl steckt fast immer ein Sparhebel, den kaum jemand nutzt. Wir ordnen die AXA-Beitragserhöhung zum 01.01.2027 ein und zeigen Ihnen, was Sie konkret tun können.
Diese AXA-Tarife bekommen 2027 eine Beitragsanpassung
Die direkte Antwort zuerst: Nicht jeder AXA-Tarif ist betroffen, aber viele. Wie stark der Beitrag steigt, hängt davon ab, ob Sie in einem geschlossenen Alttarif oder in einem der aktuellen offenen Tarife versichert sind. Wichtig zu verstehen ist der Unterschied zwischen beiden Gruppen, weil die Ursachen für die Erhöhung jeweils andere sind. Für die offenen Unisex-Tarife wurden bereits Erhöhungen von bis zu 30% angekündigt.
Geschlossene Tarife im Bestand
Geschlossene Tarife nehmen keine neuen Kunden mehr auf. Das klingt harmlos, ist aber der eigentliche Kostentreiber. Wo niemand mehr nachkommt, altert die Versichertengemeinschaft im Schnitt immer weiter. Wer bleibt, ist tendenziell älter und verursacht höhere Kosten. Diese schrumpfende Gruppe teilt die Ausgaben unter sich auf. Genau das schiebt den Beitrag Jahr für Jahr nach oben. Die AXA hat einige dieser Altbestände über die Jahre spürbar teurer gemacht, allen voran die EL-Linien.
Kompakt
- Tarif 038
- ECO-Tarifreihe (ECO 1300, ECO 2600, ECO 4800, ECO 5200)
- ECORA-Tarifreihe (ECORA 1300, ECORA 2600, ECORA 5000)
- EL-Tarifreihe (EL, EL-N, EL400, EL400-N, EL Bonus, EL Bonus O, EL Bonus-N)
- Vision-Tarifreihe (Vision 1, Vision 1F, Vision 1N, Vision 2, Vision 3, Vision Start, Vision Start-N, Vision 1-1500, Vision 1-3000, Vision 1-4500)
- Vital-Tarifreihe (Vital 250, Vital 300-N, Vital 600-N, Vital 750, Vital 900-N)
Ambulant
- 140er-Tarifreihe (140, 140-N, 140/16, 140/18, 140/20, 141/18, 141/20, 142/18, 142/20, 144/18, 144/20, 145/20)
- AM-Tarifreihe (AM 100, AM 310, AM 700)
Stationär
- Tarif 039
- 340er-Tarifreihe (341, 341-N, 341/16, 341/18, 341/20, 342, 342-N, 342/16, 342/18, 342/20, 343/16, 343/20, 344, 344-N, 344/20)
- K-Tarifreihe (K 1, K 2, K 3, K 3 + KG3, K 3 + KG4, KG-SU, KG-SU-N, KG2-N, KG3, KG4, KGU)
Dental
- 500er-Tarifreihe (511, 540/12, 541, 541-N, 541/18, 541/20, 544/20)
- Vital-Tarifreihe (Vital-Z, Vital-Z-N)
- Z-Tarifreihe (Z100/ZS60, Z100/ZS60-N, Z100S, Z100S-N, ZPRO, ZPRO-N)
Offene Tarife
Bei den offenen Tarifen liegt der Grund weniger im Bestand als in der allgemeinen Kostenentwicklung: Teurere Behandlungen, steigende Arzneimittelpreise, medizinischer Fortschritt und der niedrige Rechnungszins. Diese Tarife stehen weiter für Neukunden offen.
| Tarif | Kinder | Jugendliche | Erwachsene |
| ActiveMe-U | 27% | 29% | 18 – 19% |
| EL Bonus-U | 30% | 10% | 18 – 22% |
| GesundExtra 1 | 11% | 11% | 8 – 9% |
| GesundExtra 2 | 12% | 12% | 8 – 10% |
| GesundExtra 3 | 13% | 13% | 9 – 10% |
| KGSU-U | Stabil | Stabil | -21 bis -27% |
| Komfort Zahn-U | 11% | 11% | 10 – 17% |
| Kompakt Zahn-U | 11% | 11% | Stabil |
| Premium Zahn-U | 11% | 11% | 7 – 10% |
Ein Blick zurück: Die früheren AXA-Anpassungen im Überblick
Warum lohnt der Rückblick? Weil eine einzelne Erhöhung immer nach Zufall aussieht. Erst die Reihe zeigt das Muster. Bei der AXA ist dieses Muster über die letzten zehn bis fünfzehn Jahre leider ziemlich deutlich: Viele, teils kräftige Anpassungen, besonders in den älteren Tarifwelten. Wie sich die Anpassungen der Vorjahre im Einzelnen dargestellt haben, lesen Sie in unseren früheren Beiträgen.
| Jahr | Zum Blogbeitrag |
| 2026 | AXA PKV Beitragserhöhung 2026 |
| 2025 | AXA PKV Beitragserhöhung 2025 |
| 2024 | AXA PKV Beitragserhöhung 2024 |
Warum die AXA die Beiträge schon wieder anhebt
Die Kurzform: Weil das Gesetz es so vorschreibt und die Kosten real steigen. Eine private Krankenversicherung darf den Beitrag nicht willkürlich anheben. Sie muss sogar reagieren, sobald die tatsächlichen Ausgaben dauerhaft von der ursprünglichen Kalkulation abweichen. Ein unabhängiger Treuhänder prüft das. Übersteigen die Leistungsausgaben einen festgelegten Schwellenwert, wird der Beitrag neu berechnet. Die folgenden vier Kostentreiber sind hauptverwantwortlich für die Beitragsanpassung der AXA 2027:
- Die medizinische Inflation: Die Entwicklung neuer Behandlungsmethoden, hochkomplexer Operationsverfahren und biologischer Medikamente (z. B. in der Onkologie) schreitet rasant voran. Diese Innovationen retten Leben, verursachen jedoch immense Kosten. Da die AXA Ihnen vertraglich das Recht auf das medizinisch modernste Niveau garantiert, steigen die Leistungsausgaben.
- Steigende Fallzahlen und Betriebskosten: Ob gestiegene Personalkosten in Pflege und Kliniken oder die allgemeine Teuerung bei Medizinprodukten – Krankenhäuser und Ärzte rechnen diese Mehrbelastungen über die Gebührenordnungen direkt mit der PKV ab.
- Langzeitfolgen des Kapitalmarkts: Um Ihre Beiträge im Alter stabil zu halten, bildet die AXA Altersrückstellungen. Die über viele Jahre extrem niedrigen Zinsen am Kapitalmarkt haben die Erträge dieser Rückstellungen geschmälert. Auch wenn die Zinsen sich leicht erholen, muss die mathematische Lücke teilweise durch Beitragsanpassungen geschlossen werden.
- Wir werden älter: Je höher die Lebenserwartung, desto höher sind grundsätzlich auch die Ausgaben. Die steigende Lebenserwartung wird also laufend eingepreist.
Beiträge im Rentenalter stabil halten: Ihre Stellschrauben
Jetzt zum Teil, der wirklich Geld spart. Denn gegen steigende Beiträge sind Sie nicht machtlos. Es gibt eine ganze Reihe an Stellschrauben. Die meisten kennt kaum jemand.
- Der Tarifwechsel nach §204 VVG
Das ist die wichtigste Option. §204 VVG ist Ihr gesetzlich verbrieftes Recht, innerhalb der AXA in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln. Ohne neue Gesundheitsprüfung. Ohne Verlust Ihrer angesparten Alterungsrückstellungen. Die nehmen Sie vollständig mit, sie bleiben also erhalten und senken den Beitrag im Zieltarif. Häufig lassen sich so mehrere hundert Euro im Monat sparen, bei gleicher oder sogar besserer Leistung. Wie ein solcher Tarifwechsel nach § 204 VVG innerhalb der eigenen Gesellschaft genau abläuft, haben wir ausführlich beschrieben.
- Die Selbstbeteiligung moderat anheben
Ein höherer Selbstbehalt senkt den Beitrag. Das rechnet sich vor allem dann, wenn Ihre jährliche Ersparnis deutlich über der zusätzlichen Selbstbeteiligung liegt, die im schlimmsten Fall auf Sie zukommt. Rechnen sollte man das im Einzelfall, pauschal ist es nie. Mehr dazu in unseren Tipps zur Beitragsoptimierung in der PKV.
- Das Krankentagegeld zum Renteneintritt streichen
Ein Krankentagegeld ersetzt Ihr Einkommen, wenn Sie länger krank sind. Im Ruhestand gibt es kein Arbeitseinkommen mehr, das ausfallen könnte. Der Baustein wird damit überflüssig. Der zugehörige Beitragsanteil fällt weg. Ein oft übersehener Posten.
- Der Beitragsentlastungstarif
Damit legen Sie heute gezielt Kapital zurück, das ab Rentenbeginn Ihren Beitrag dauerhaft senkt. Wer noch ein paar Jahre bis zur Rente hat, kann sich so einen spürbar niedrigeren Beitrag im Alter vorfinanzieren. Wie Beitragsentlastungstarife in der PKV funktionieren und für wen sie sich lohnen, lesen Sie hier.
- Die Vorauszahlung der Beiträge
Haben Sie freie Mittel, können Sie Beiträge im Voraus zahlen und bekommen dafür oft einen spürbaren Nachlass. Für wen sich die Vorauszahlung der PKV-Beiträge rechnet, hängt von Ihrer persönlichen Situation ab.
Zwei eingebaute Dämpfer arbeiten dabei ohnehin für Sie. Die Alterungsrückstellungen sind das Kapital, das die AXA aus Ihren Beiträgen anspart, um die höheren Kosten im Alter abzufedern. Ab dem 60. Lebensjahr entfällt zudem der gesetzliche Beitragszuschlag, den Sie zwischen 21 und 60 zusätzlich eingezahlt haben. Beides bremst den Beitragsanstieg im Ruhestand, ganz ohne Ihr Zutun.
Bleibt der Vollständigkeit halber der Wechsel in den Standard- oder Basistarif. Das ist die Notoption für den äußersten Fall. Der Beitrag ist gedeckelt, die Leistung aber deutlich eingeschränkt und ungefähr auf GKV-Niveau. Für die allermeisten ist das keine gute Idee, sondern der letzte Ausweg. Erst wenn alle anderen Stellschrauben ausgereizt sind, sollte man darüber überhaupt nachdenken.
Praxis-Check: Wie ein interner Tarifwechsel bei der AXA bares Geld spart
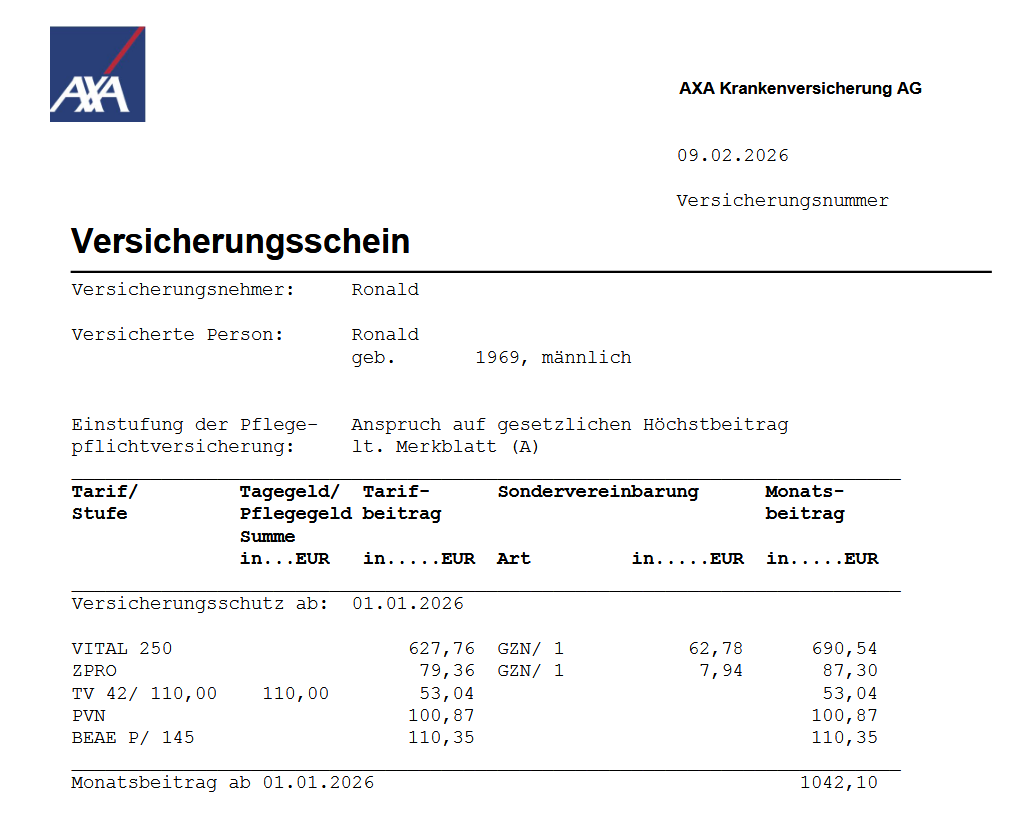
Ronald (Baujahr 1969) ist bereits seit 2001 bei der AXA versichert. Durch einige Anpassungen ist sein Beitrag inzwischen auf 1.042,10€ monatlich gestiegen. Er ist in den Tarifen Vital 250 und ZPRO versichert. Ziel der Optimierung war es, die Prämie bei gleichbleibenden Leistungen zu senken. Besonders spannend war an diesem Fall, dass Ronald bereits versucht hat, einen Tarifwechsel direkt über die AXA zu vereinbaren. Dieses Vorhaben ist jedoch krachend gescheitert, sodass er sich nun an uns gewandt hat. So sah sein Versicherungsschein zum Zeitpunkt unseres Kennenlernens aus:
Wir konnten innerhalb des AXA-Tarifdschungels aus über 150 Tarifen einen geeigneten Zieltarif finden. Folgendes konnten wir dabei für ihn erreichen:
- Beitragssenkung auf 825,33€ monatlich
- Erhalt aller für ihn wichtigen Leistungen (z.B. Zweibettzimmer + Chefarztbehandlung)
- Erhalt aller Altersrückstellungen
So sieht sein neuer Versicherungsschein nach der Tarifoptimierung aus:
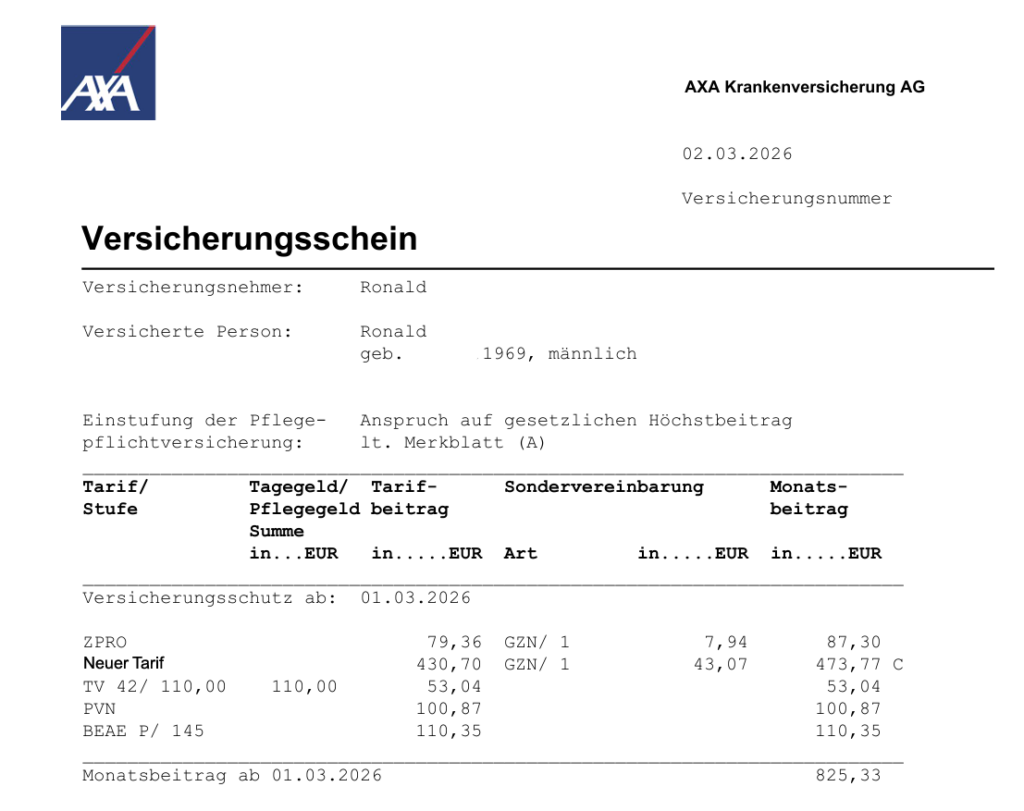
825€ monatlich sind immer noch eine stolze Summe, allerdings entfallen bis zum Renteneintritt noch knapp 330€ über den gesetzlichen Zuschlag, das Krankentagegeld und den Beitragsentlastungstarif.
Ronald spart nun bei gleichen Leistungen über 2.400€ jährlich und blick deutlich gelassener in Richtung Renteneintritt.
Gesellschaft wechseln oder Tarif wechseln?
Der Klassiker unter den Fehlern verdient einen eigenen Abschnitt. Nach einer Erhöhung denken viele zuerst daran, die PKV zu kündigen oder zu einem anderen Versicherer zu wechseln. Beides ist fast immer die schlechtere Wahl. Warum sich ein Anbieterwechsel nur in wenigen Fällen wirklich lohnt und wann eine Kündigung der PKV zum teuren Fehler wird, haben wir jeweils ausführlich beschrieben.
Bei einem Anbieterwechsel verlieren Sie sämtliche Alterungsrückstellungen, die Sie über Jahre angespart haben. Sie durchlaufen eine neue Gesundheitsprüfung. Jede Vorerkrankung kann zu Zuschlägen, Ausschlüssen oder sogar zur Ablehnung führen. Weil Sie beim neuen Versicherer älter einsteigen, ist der Startbeitrag oft gar nicht so günstig, wie er auf den ersten Blick wirkt.
Beim Tarifwechsel innerhalb der AXA ist das anders. Ihre Alterungsrückstellungen bleiben vollständig erhalten. Es gibt keine neue Gesundheitsprüfung. Die AXA verhält sich hier seit einigen Jahren durchweg kooperativ, liefert die nötigen Informationen zügig und vollständig. Genau das macht sie zu einem dankbaren Kandidaten für eine interne Optimierung, auch wenn wir die AXA als Gesellschaft insgesamt kritisch sehen.
Wichtig, damit kein falscher Eindruck entsteht: Dass wir die AXA wegen ihrer Anpassungshistorie nicht zwingend empfehlen, heißt für Bestandskunden gerade nicht, dass Sie dort weg müssen. Im Gegenteil. Wo über Jahre kräftig erhöht wurde, ist das Sparpotenzial für einen internen Wechsel oft besonders groß.
Die Optionen im direkten Vergleich: Kündigung vs. Tarifwechsel
| Kriterium | Anbieterwechsel (Kündigung) | Interner Tarifwechsel |
| Altersrückstellungen | Gehen zu einem großen Teil verloren | Bleiben zu 100% vollständig erhalten |
| Gesundheitsprüfung | Ja, lückenlos für alle Bereiche | Nein, nur bei Mehrleistungen |
| Vorerkrankungen | Führen zu Zuschlägen oder einer Ablehnung | Sind irrelevant für die bestehenden Leistungen |
| Aufwand | Hoch | Gering |
| Erworbene Rechte | Gehen verloren | Bleiben erhalten |
Die häufigsten Fehler nach der AXA-Beitragserhöhung
Aus vielen hundert Beratungen kennen wir die Reaktionen. Wir sehen dabei immer wieder dieselben Fehler.
Fehler Nr. 1: Den Brief einfach hinnehmen. Die meisten heften die Anpassung ab und zahlen weiter. Das ist der teuerste Fehler von allen, weil hier das gesamte Sparpotenzial ungenutzt liegen bleibt.
Fehler Nr. 2: Aus Frust die Leistung zusammenstreichen. Manche kündigen im Ärger wichtige Bausteine oder gehen in einen viel schlechteren Tarif. Ein niedrigerer Beitrag nützt wenig, wenn im Ernstfall die Leistung fehlt.
Fehler Nr. 3: Vorschnell den Versicherer verklagen. Nach jeder Anpassungswelle kursiert der Rat, die AXA doch einfach zu verklagen. Eine Klage ist nur in seltenen Fällen sinnvoll und noch seltener von Erfolg gekrönt. Der bessere Weg ist, die Anpassung fachlich prüfen zu lassen. Denn tatsächlich sind manche Beitragsanpassungen in der PKV formal unwirksam, etwa wegen einer fehlerhaften Begründung. Das prüft man mit Sachverstand, nicht mit einer Klage aus dem Bauch heraus.
Häufige Fragen zur AXA-Beitragserhöhung 2027
- Ab wann gilt die neue AXA-Beitragserhöhung?
Die Anpassung greift zum 01.01.2027. Das Ankündigungsschreiben erhalten die betroffenen Kunden in der Regel einige Wochen vorher, meist im November 2026.
- Kann ich die Erhöhung verhindern?
Die Erhöhung selbst nicht, denn sie ist gesetzlich vorgeschrieben, sobald die Kosten die Schwelle überschreiten. Was Sie sehr wohl beeinflussen können, ist Ihr Beitrag insgesamt, vor allem über einen Tarifwechsel nach §204 VVG.
- Verliere ich beim internen Tarifwechsel meine Alterungsrückstellungen?
Nein. Beim Wechsel innerhalb der AXA nehmen Sie Ihre kompletten Alterungsrückstellungen mit. Das ist der entscheidende Unterschied zum Wechsel zu einem anderen Versicherer.
- Lohnt sich ein Wechsel, obwohl die AXA nicht zu Ihren Favoriten zählt?
Ja. Bei einem internen Tarifwechsel bleiben Sie ja bei der AXA und optimieren nur Ihren Tarif. Unsere Zurückhaltung gilt der Gesellschaft für Neukunden, nicht der Frage, ob Bestandskunden sparen sollten.
Fazit: Erst rechnen, dann entscheiden
Die AXA-Beitragserhöhung 2027 ist ärgerlich, aber kein Grund für Aktionismus. Der teuerste Weg ist, den Brief abzuheften und weiterzuzahlen. Der schlechteste ist der überstürzte Sprung zu einem anderen Versicherer.
Der beste Weg führt fast immer über den eigenen Tarif. Ein Wechsel nach §204 VVG innerhalb der AXA senkt den Beitrag bei gleicher Leistung, ohne Gesundheitsprüfung und unter Mitnahme Ihrer Alterungsrückstellungen. Genau darauf sind wir spezialisiert. Als bundesweit bekannter Anbieter für den PKV-Tarifwechsel prüfen wir für Sie, welcher AXA-Tarif zu Ihnen passt und wie viel Sie konkret sparen. Unverbindlich und mit Blick auf die Zahlen, nicht auf das Bauchgefühl.
Wenn Ihr Anpassungsschreiben da ist, schicken Sie es uns. Wir sagen Ihnen, was dahintersteckt und was für Sie drin ist.