Welche SDK-Tarife sind 2026 von der Beitragserhöhung betroffen?
Auch bei der SDK bleibt es nicht aus: 2026 kommt es in zahlreichen Tarifen erneut zu Anpassungen. Die Gründe dafür liegen nicht nur im steigenden Kostendruck des Gesundheitswesens, sondern auch in tarifinternen Dynamiken, etwa der Entmischung in Alt-Tarifen.
Besonders betroffen sind in der Regel klassische Bisex-Tarife, bei denen die Bestandsstruktur zunehmend altert. Jüngere Versicherte wechseln häufiger oder kündigen – zurück bleibt ein kostenintensiveres Kollektiv.
Aber auch bei den Unisex-Tarifen, die eigentlich für Stabilität stehen sollten, führen Inflation, medizinischer Fortschritt und die Entwicklung der Altersrückstellungen regelmäßig zu Beitragsanpassungen.
Welche Tarife konkret erhöht werden, erfahren Sie hier:
Geschlossene Bisex-Tarife
- A-Tariflinie (A100, A103, A105, A107, A109, A210, A220, A75, A80, A80B)
- S-Tariflinie (S101, S102, S103)
- Z-Tariflinie (AZ50, AZ55, AZ60, AZ65, AZ70, AZ75, Z250, Z260)
Geschlossene Unisex-Tarife
- A-Tariflinie (A100u, A103u, A105u, A107u, A109u, A210u, A220u, A75u, A80u, A80Bu)
- S-Tariflinie (S101u, S102u, S103u)
- Z-Tariflinie (AZ50u, AZ55u, AZ60u, AZ65u, AZ70u, AZ75u, Z250u, Z260u)
Offene Unisex-Tarife
| Tarif | Kinder | Jugendliche | Erwachsene |
| AM10 | 22% | Stabil | Stabil |
| AM11 | 24% | Stabil | Stabil |
| AM12 | 15% | Stabil | Stabil |
| AM13 | 16% | Stabil | Stabil |
| AM30 | Stabil | 11% | 8 – 10% |
| AM31 | Stabil | 11% | 8 – 10% |
| AM32 | Stabil | 14% | 9 – 11% |
| AM33 | Stabil | 15% | 9 – 11% |
| NHu | Stabil | 22% | 14 – 20% |
| VP | Stabil | Stabil | Stabil |
| S1 | 14% | 32% | 23 – 26% |
| S1DD | 14% | 37% | 27 – 31% |
| S3 | Stabil | 20% | 21 – 23% |
| Z6 | 13% | Stabil | Stabil |
| Z6SB | 19% | Stabil | Stabil |
| Z8 | Stabil | Stabil | Stabil |
| Z9 | Stabil | Stabil | Stabil |
Zum Vergleich: Die letztjährigen Beitragsentwicklungen der SDK
| Zum … | Link zum Blogbeitrag |
| 01.01.2025 | SDK Anpassung 2025 |
| 01.01.2024 | SDK Anpassung 2024 |
5 Gründe für die PKV-Beitragserhöhung 2026 der SDK
Eine Beitragsanpassung darf nur dann erfolgen, wenn die gesetzlichen Voraussetzungen erfüllt sind. Die mathematischen Grundlagen dafür sind streng geregelt – aber auch transparent nachvollziehbar. Die häufigsten Gründe:
Medizinischer Fortschritt
Neue Therapieansätze, moderne Operationsverfahren oder innovative Medikamente kosten Geld – diese Ausgaben fließen in die Beitragskalkulation ein.
Inflation und Kostensteigerung im Gesundheitswesen
Steigende Löhne in Kliniken, höhere Laborkosten und ein allgemeiner Anstieg der medizinischen Infrastruktur schlagen bei allen Versicherern zu Buche.
Zunehmende Lebenserwartung
Menschen leben länger – und brauchen länger medizinische Versorgung. Für die SDK bedeutet das: längere Leistungsphasen, die einkalkuliert werden müssen.
Zinssituation
Altersrückstellungen werden am Kapitalmarkt angelegt. Anhaltend niedrige Zinsen führen dazu, dass zur Absicherung der Leistungen höhere laufende Beiträge nötig werden.
Veränderungen im Tarifkollektiv
Wenn viele Gesunde einen Tarif verlassen oder wechseln, steigt der durchschnittliche Leistungsbedarf der verbleibenden Versicherten – und damit der Beitrag.
Was tun nach einer Beitragserhöhung bei der SDK? Ihre Möglichkeiten
Viele Versicherte fühlen sich machtlos, wenn sie ein Schreiben mit einer Beitragserhöhung erhalten. Doch das ist nicht nötig – denn Sie haben ein Recht auf einen internen Tarifwechsel.
Der §204 VVG (Versicherungsvertragsgesetz) garantiert jedem Versicherten die Möglichkeit, innerhalb seiner Gesellschaft in andere Tarife wechseln zu dürfen – ohne Gesundheitsprüfung, solange keine höheren Leistungen beantragt werden.
Vorteile eines Tarifwechsels bei der SDK:
- Kein Anbieterwechsel notwendig
- Keine Gesundheitsprüfung bei gleichwertigem Schutz
- Altersrückstellungen bleiben vollständig erhalten
- Oft dreistellige Beitragssenkung pro Monat möglich
- Gesetzlich klar geregelt und durchsetzbar
Wie schützt die SDK vor steigenden Beiträgen im Rentenalter?
Die SDK bietet mehrere Maßnahmen, um den PKV-Beitrag im Alter bezahlbar zu halten. Nicht alle greifen automatisch – manche müssen gezielt beantragt werden. Ein Überblick über die möglichen Beitragsoptimierungen:
Beitragsentlastungstarif (BET)
Ein freiwilliger Vorsorgebaustein zur Entlastung ab Renteneintritt.
→ Besonders sinnvoll für Angestellte (AG-Zuschuss) und Selbstständige (steuerlich absetzbar).
Verzicht auf Krankentagegeld ab Rentenbeginn
Da im Ruhestand kein Arbeitseinkommen mehr abgesichert werden muss, lässt sich dieser Baustein sinnvoll abwählen – das spart bares Geld.
Wegfall gesetzlicher Zuschlag mit 60
Alle PKV-Kunden zahlen bis 60 einen Zuschlag von 10 %. Dieser entfällt automatisch, sobald Sie das 60. Lebensjahr vollenden. Ab 65 sorgen die angesparten für eine – in der Regel kleine – Beitragssenkung.
Tarifliche Altersrückstellungen
Diese Rückstellungen stabilisieren den Beitrag ab dem 65. Lebensjahr, indem sie Beitragssprünge abfedern – sie senken den Beitrag nicht direkt, sorgen aber für Planungssicherheit.
Erhöhung der Selbstbeteiligung – mit Bedacht
Eine höhere Selbstbeteiligung kann sich lohnen – aber nur dann, wenn die monatliche Ersparnis die zusätzliche Belastung im Leistungsfall deutlich übersteigt. Wir prüfen das für Sie individuell.
Zahlweise umstellen oder Beiträge vorauszahlen
Bei jährlicher Zahlweise bietet die SDK in der Regel Skonto. Wer im Voraus zahlt, kann zusätzlich von steuerlichen Vorteilen profitieren – besonders für Selbstständige interessant.
Interner Tarifwechsel nach §204 VVG
Der stärkste Hebel zur Beitragssenkung. Keine Gesundheitsprüfung, keine Leistungseinbußen, keine neuen Wartezeiten.
Standard- & Basistarif
Als letzte Rückfalloption stehen bei der SDK – wie bei allen PKV-Anbietern – der Standard- und der Basistarif zur Verfügung. Beide orientieren sich am Leistungsniveau der GKV, bieten aber deutliche Einschränkungen. In der Praxis kaum empfehlenswert.
Die drei häufigsten Fehler nach einer Beitragserhöhung bei der SDK
1. Pauschalangebote ungeprüft annehmen
Davon raten wir entschieden ab. Die Vorschläge im Schreiben klingen oft attraktiv, beinhalten aber meist schlechtere Leistungen oder höhere Selbstbeteiligungen. Nur selten werden transparent alle in Frage kommenden Tarife ausgewiesen (weit über 200).
2. Übereilten Anbieterwechsel vornehmen
Wer vorschnell wechselt, verliert seine Altersrückstellungen und muss sich einer neuen Gesundheitsprüfung stellen – oft mit Nachteilen. Eine Kündigung kann nicht zwingend zurückgenommen werden. Die SDK müsste Sie also nicht wieder zu den ursprünglich gültigen Konditionen aufnehmen.
3. Auf Klagen setzen
Anwälte werben regelmäßig mit Rückforderungen wegen angeblich unwirksamer Beitragserhöhungen. Die Realität: Die meisten Verfahren verlaufen im Sand. Die Erfolgsquote ist niedrig – und der Aufwand hoch.
SDK: Anbieterwechsel oder Tarifwechsel – der direkte Vergleich
| Merkmal | Anbieterwechsel | Interner Tarifwechsel (§204 VVG) |
| Gesundheitsprüfung | Ja | Nein |
| Altersrückstellungen | Verfallen | Bleiben erhalten |
| Beitragsersparnis | Möglich, mit Risiko | Häufig sofort möglich |
| Leistungsniveau | Neu, oft unklar | Vergleichbar oder gleich |
| Aufwand & Rechtssicherheit | Hoch & unsicher | Gering & gesetzlich abgesichert |
Beitragssenkung durch Tarifwechsel innerhalb der SDK PKV
Unser Kunde A. S. ist 1966 geboren und seit über 20 Jahren bei der SDK versichert. Er wurde über unseren Blogbeitrag zur vergangenen Beitragsanpassung der SDK für 2025 auf uns aufmerksam. Durch diverse Beitragsanpassungen hat sich sein Gesamtbeitrag auf insgesamt 1.010,36€ zum Zeitpunkt des Kennenlernens erhöht. Als baldiger Rentner suchte er eine Lösung innerhalb der SDK. Die Prämisse war klar gesteckt: Günstigerer Beitrag bei mindestens gleichwertigen Leistungen. So sah sein alter Versicherungsschein aus:
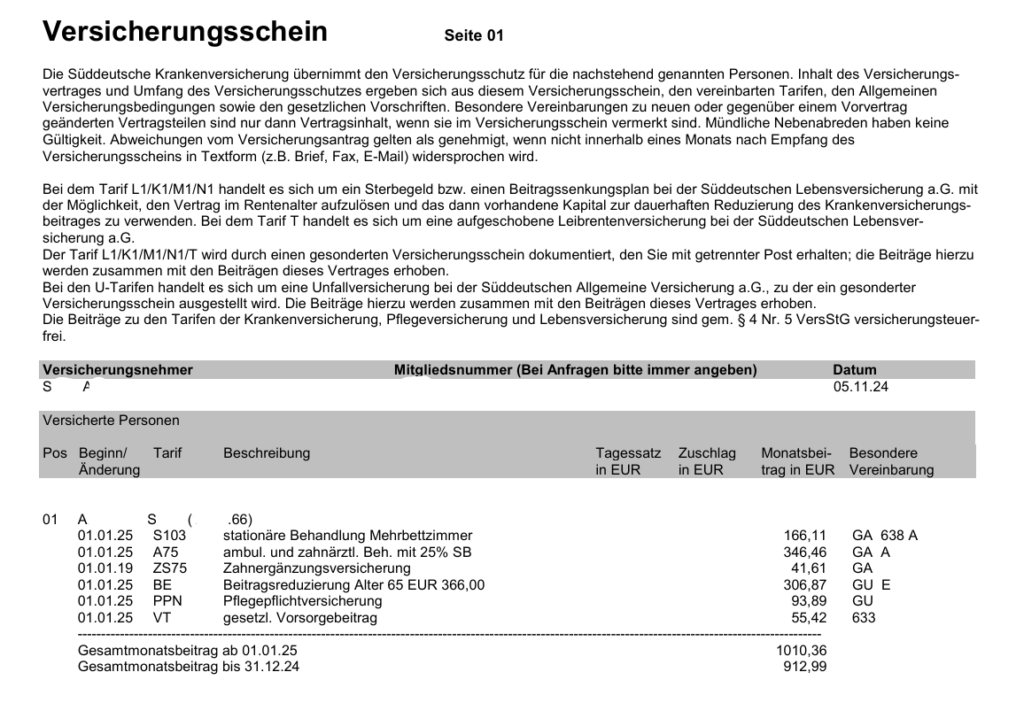
Wir haben innerhalb der SDK über 100 Tarifvariationen durchleuchtet und schlussendlich eine grandiose Lösung für den Kunden bereitstellen können. Durch einen einzigen Tarifwechsel konnten wir den Beitrag auf 517,46€ verringern – ohne Leistungseinbußen. Das entspricht einer Beitragssenkung von knapp über 50%. So sieht sein neuer Versicherungsschein aus:
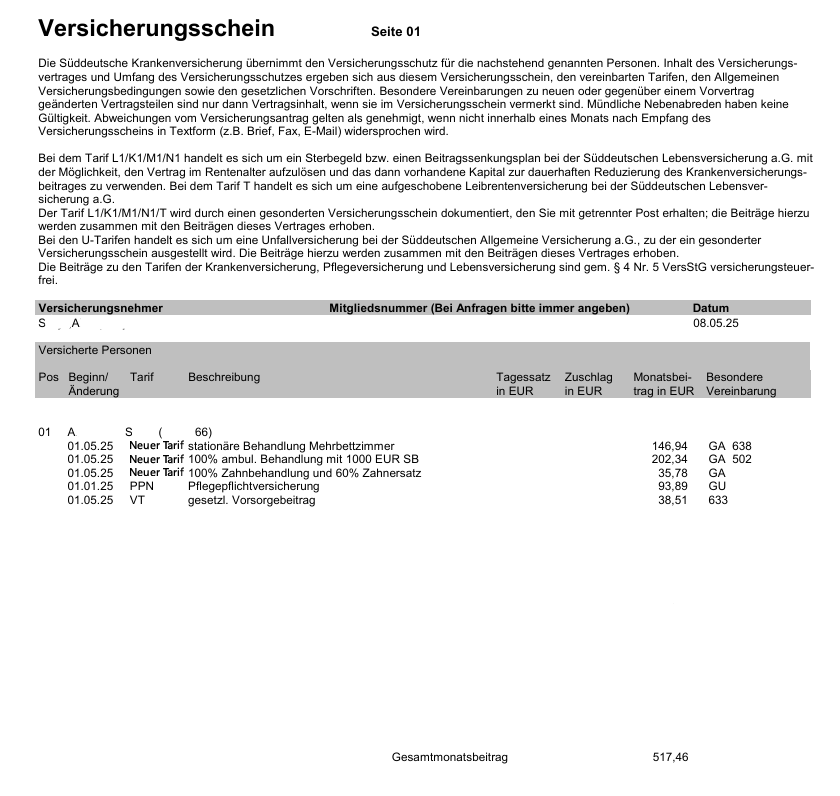
Dieses Ergebnis stellt erneut unter Beweis: Ein zahlbarer PKV-Beitrag ist kein Ding der Unmöglichkeit.
Sie wollen Ihren Beitrag innerhalb der SDK ebenfalls unabhängig überprüfen lassen? Wir sind Ihr Spezialist für Tarifwechsel innerhalb der Gesellschaft.
Fazit zur Beitragserhöhung der SDK 2026
Auch bei der SDK steigen 2026 die Beiträge – das ist ärgerlich, aber kein Grund zur Resignation.
Denn: Mit einem internen Tarifwechsel nach §204 VVG können Sie Ihren Beitrag deutlich um bis zu 47% senken – ohne auf Leistungen zu verzichten, ohne Risiko, ohne neue Gesundheitsprüfung.
Wir prüfen Ihre individuelle Situation und begleiten Sie durch den gesamten Prozess – neutral, unabhängig und mit einem klaren Ziel:
Ihr Beitrag soll wieder bezahlbar werden.