PKV-Tarifwechsel mit KI: Warum ChatGPT und Co. nicht vollständig beraten können
Seit einiger Zeit redet in unseren Auswertungsterminen öfter jemand mit, der keinen Kaffee trinkt, nie einen Termin braucht und jede Frage in Sekunden beantwortet. Immer häufiger hören wir nämlich Sätze wie „Guck mal, das hat mir ChatGPT zu meinem Tarif gesagt.“ Wir finden das gut, denn wer sich vorbereitet, stellt bessere Fragen.
Beim PKV-Tarifwechsel mit KI gibt es allerdings eine Grenze. Sie verläuft genau dort, wo es um Ihr Geld geht. Gegen KI haben wir übrigens nichts, wir arbeiten selbst damit.
Das Wichtigste in Kürze
- Kann eine KI helfen? Ja, vor allem beim Verstehen. Sie erklärt Fachbegriffe, fasst Sachverhalte einfach zusammen und vergleicht Leistungen, wenn ihr die Tarifbedingungen vorliegen.
- Wo endet ihr Wissen? Bei Tarifen, deren Bedingungen nicht öffentlich sind, bei der Beitragsentwicklung einzelner Tarife und bei der Frage, wie sich die Versichertengemeinschaft eines Tarifs verändert.
- Warum ist das wichtig? Der günstigste Tarif von heute ist nicht automatisch der günstigste in zehn Jahren. Ob ein Zieltarif auf Dauer trägt, zeigt erst der Blick auf seine Geschichte und sein Kollektiv.
- Was fehlt noch? Ihr persönlicher Bedarf. Was Sie der KI nicht erzählen, kann sie nicht berücksichtigen. Problematisch wird das spätestens dann, wenn Sie der KI in jedem neuen Chat von vorne erklären müssen, wer Sie sind und was Sie eigentlich wollen.
- Reicht eine KI für den Wechsel in Eigenregie? Nö! Welche Tarife Sie beim Versicherer anfordern sollten, weiß sie nicht vollständig. Stellt sich die Gesellschaft quer, helfen vor allem Kontakte zu den richtigen Leuten. Über die verfügt keine KI.
- Unsere Empfehlung: KI zur Vorbereitung nutzen, die Wahl des Zieltarifs mit einem Spezialisten treffen, der die Zahlen hinter den Tarifen kennt.
Kann eine KI zum PKV-Tarifwechsel beraten?
Jein und teilweise. Eine KI erklärt und vergleicht ordentlich, was ihr vorliegt. Für eine vollständige Beratung zum Tarifwechsel reicht das nicht, weil die wichtigsten Grundlagen der Entscheidung gar nicht öffentlich sind. Dazu gehören die Beitragsentwicklung einzelner Tarife und die Frage, wer in einen Tarif nachkommt und wer ihn verlässt. Bei älteren Verträgen fehlen oft schon die Bedingungen selbst. Dazu kommt, dass der Wechsel beim Versicherer erst noch durchgesetzt werden will.
Beim Tarifwechsel nach §204 VVG wechseln Sie innerhalb Ihrer bisherigen Gesellschaft in einen anderen Tarif mit gleichartigem Schutz. Ihre Alterungsrückstellungen nehmen Sie vollständig mit, eine neue Gesundheitsprüfung gibt es für die bisherigen Leistungen nicht. Der Knackpunkt ist die Wahl des Zieltarifs, denn viele Gesellschaften führen Dutzende Tarife aus mehreren Generationen, offene wie längst geschlossene. Aus dieser Auswahl den passenden herauszufinden, ist zum größten Teil Erfahrungssache.
Was eine KI beim Tarifwechsel gut kann
Für die Vorbereitung ist eine KI ein durchaus brauchbares Helferlein. Sie erklärt Fachbegriffe wie Mehrleistungsverzicht oder Alterungsrückstellung geduldig, auch beim dritten Nachfragen. Das jährliche Anpassungsschreiben Ihres Versicherers (selten ein Lesevergnügen) übersetzt sie in verständliche Sätze. Liegen ihr die Bedingungen zweier Tarife vor, legt sie die Leistungen ordentlich nebeneinander, vom Zahnersatz über den ambulanten Bereich bis zum Einbettzimmer. Wer mag, lässt sich vor dem Beratungsgespräch auch gleich eine Liste mit eigenen Fragen zusammenstellen.
Einen Haken hat die Sache trotzdem. KI-Programme füllen Lücken gern mit plausiblen Annahmen und tragen diese im selben souveränen Ton vor wie gesicherte Fakten. Ob eine Antwort aus den Tarifbedingungen stammt oder aus der Wahrscheinlichkeitsrechnung des Programms, sehen Sie ihr nicht an. Bei der Wahl Ihres Zieltarifs kann so eine Annahme teuer werden.
Einen Tipp geben wir Ihnen noch mit. Bevor Sie Ihre Police oder das Anpassungsschreiben in ein KI-Programm hochladen, schwärzen Sie Name, Anschrift und Versicherungsnummer. Außerdem: Selbstredend, aber Angaben zu Ihrer Gesundheit haben dort ohnehin nichts verloren.
Wo stößt die KI beim Tarifwechsel an ihre Grenzen?
Die Grenzen liegen überall dort, wo das nötige Wissen nicht öffentlich im Netz steht. Manche KI-Programme durchsuchen inzwischen selbst das Internet. Was dort nicht zu finden ist, bleibt ihnen trotzdem verborgen. Beim Tarifwechsel betrifft das eine ganze Menge.
Alte Tarife ohne greifbare Bedingungen
Oberflächlich vergleicht eine KI ordentlich. Je tiefer es geht, desto dünner wird das Eis. Bei älteren Tarifen liegen die Bedingungswerke häufig nirgends öffentlich vor. Wer seit 15, 20 oder gar 30 Jahren privat versichert ist, hat aber oft so einen Vertrag. Die KI weicht dann gerne auf die Bedingungen ähnlicher oder neuerer Tarife aus und rechnet mit diesen weiter.
Für einen Tarifwechsel ist das zu wenig. Ob Sie beim Wechsel Leistungen verlieren, entscheidet sich im Kleingedruckten. Steht im alten Tarif z.B. ein offener Hilfsmittelkatalog mit einem Wortlaut wie “die Liste ist nur beispielhaft” und im neuen ein geschlossener (gezahlt wird nur, was draufsteht), fällt das lange nicht auf. Den Unterschied merken Sie womöglich erst, wenn Sie ein Hilfsmittel brauchen, das nicht auf der Liste steht. Wir haben deshalb über die Jahre ein eigenes Archiv aufgebaut, darin liegen inzwischen die Bedingungen von mehreren tausend geschlossenen Tarifen.
Mehrleistungen und die Gesundheitsfrage
Eine KI sucht Ihnen gern den Tarif mit dem besten Preis-Leistungs-Verhältnis heraus. Leistet dieser Tarif irgendwo mehr als Ihr bisheriger, wird es beim Tarifwechsel heikel. Für dieses Mehr darf der Versicherer nach §204 VVG Gesundheitsfragen stellen und im Zweifel einen Risikozuschlag verlangen. Wer das vermeiden möchte, verzichtet per Mehrleistungsverzicht auf den Teil, der über den alten Tarif hinausgeht.
Ob sich die Mehrleistung trotz Zuschlag lohnt oder der Verzicht klüger ist, hängt an Ihrer Gesundheit und an der Gesellschaft. Manche Versicherer gehen mit dem Mehrleistungsverzicht unkompliziert um, andere machen daraus eine zähe Angelegenheit. Die Regel selbst kann Ihnen eine KI gut erklären. Wie eine bestimmte Gesellschaft sie im Alltag handhabt, lernt man erst über viele Fälle.
Wie hat sich der Beitrag des Zieltarifs entwickelt?
Damit sind wir beim Punkt, der uns am wichtigsten ist. Eine KI sieht den Beitrag von heute. Für Ihre Entscheidung zählt aber mindestens ebenso, wie sich der Beitrag des Zieltarifs in den nächsten zehn oder fünfzehn Jahren entwickelt. Eine frei zugängliche Übersicht, wie sich die Beiträge eines bestimmten Tarifs über die Jahre bewegt haben, gibt es in aller Regel nicht. Diese Zahlen stecken in Policen, Nachträgen und Anpassungsschreiben, verteilt auf viele tausend Haushalte.
Anpassungen selbst gibt es bei jeder Gesellschaft, praktisch jedes Jahr irgendwo im Bestand, manchmal nur in den geschlossenen Tarifen und manchmal in Bisex- und Unisex-Tarifen. Dass ein Tarif im Lauf der Zeit teurer wird, ist also normal. Aufschlussreich sind Takt und Höhe. Ein Tarif, der seit Jahren ruhig läuft, spricht eher für eine solide Kalkulation als einer, der nach günstigem Start Jahr für Jahr kräftig nachzieht.
Wir sammeln solche Zahlen seit Jahren. Aus mehr als 2.500 Tarifwechseln kennen wir die Beitragsverläufe vieler Tarife aus erster Hand. Jedes Jahr werten wir die Anpassungen der Gesellschaften aus und veröffentlichen sie in unserer Übersicht zu den PKV-Beitragserhöhungen 2027. Dazu kommen die Bilanzkennzahlen der Versicherer und der laufende Austausch mit den Gesellschaften selbst. Erst zusammen ergibt das ein Bild davon, wie belastbar ein Zieltarif ist.
Wohin wandern die Versicherten?
Jetzt wird es kurz etwas technischer, es lohnt sich aber. Der Beitrag eines Tarifs hängt stark daran, wer in ihm versichert ist. Fachleute sprechen vom Kollektiv und meinen damit die Gemeinschaft aller Versicherten in einem Tarif. Kommen über Jahre junge, gesunde Neukunden nach, verteilen sich die Kosten auf viele Schultern. Ist ein Tarif für Neukunden geschlossen, kommt niemand mehr nach. Die Gemeinschaft altert + wird kleiner, die Kosten pro Kopf steigen.
Wer diesen Job seit über einem Jahrzehnt macht, bekommt mit, in welche Tarife sich die Menschen bewegen. Wir sehen, welcher Tarif bei Neukunden gerade gefragt ist und wohin Bestandskunden nach einer Anpassungsrunde wechseln. Manche Tarife altern dagegen still vor sich hin, weil kaum noch jemand hineinwechselt. Eine KI weiß davon nichts. Solche Bewegungen zeigen sich erst über viele Fälle und viele Jahre.
Ein Muster sehen wir dabei immer wieder. Bietet ein Versicherer von sich aus einen Wechsel an, steht darin häufig der Tarif, der im Vorjahr die meisten Neukunden hatte. Oft ist das gleichzeitig der günstigste im Haus, weil viele Neukunden allein über den Preis kaufen. Eine KI, die nach dem niedrigsten Beitrag sortiert, landet mit hoher Wahrscheinlichkeit beim selben Kandidaten. Ob ein Zieltarif auf Dauer trägt, hängt aber auch davon ab, wer nach Ihnen noch kommt.
Woher soll die KI wissen, was Sie brauchen?
Eine KI beantwortet die Frage, die Sie ihr stellen. Was Sie nicht erwähnen, fließt in die Antwort nicht ein. Bei einer bedarfsgerechten Beratung läuft es andersherum, da fragt der Berater nach, auch nach Dingen, an die Sie selbst vielleicht nie gedacht hätten. Typische Fragen aus unseren Gesprächen sehen so aus:
- Wann gehen Sie in Rente und wie viel Einkommen bleibt dann?
- Wie viel Selbstbeteiligung können Sie im Ruhestand noch tragen?
- Auf welche Leistung möchten Sie auf keinen Fall verzichten?
- Gibt es Vorerkrankungen, die bei einer Mehrleistung zum Thema würden?
- Steht in absehbarer Zeit eine größere Behandlung an, etwa beim Zahnarzt?
- Wie hoch sind die aufgebauten Alterungsrückstellungen?
- Sind Krankentagegelder oder Beitragsentlastungskomponenten im Vertrag enthalten?
- Wie lange sind Sie bereits bei Ihrer Gesellschaft versichert?
Ein Tarif mit hoher Selbstbeteiligung sieht im Vergleich herrlich günstig aus. Mit der ersten Rentenzahlung auf dem Konto fühlt sich dieselbe Rechnung womöglich ganz anders an. Solche Fragen gehen wir im Erstgespräch und in der Auswertung mit Ihnen durch. Am Ende bekommen Sie eine schriftlich dokumentierte Empfehlung, die zu Ihrem Leben passt.
Kann man den Tarifwechsel mit KI selbst durchziehen?
Den Ablauf kann Ihnen eine KI erklären. Die eigentliche Arbeit beginnt allerdings viel früher als beim Tarifvergleich und bleibt an Ihnen hängen. Von A bis Z bekommt man einen Tarifwechsel ohne Fachwissen kaum hin. Das liegt an den Spielregeln, die das Gesetz klar vorgibt und die von den Versicherern sehr unterschiedlich ausgelegt werden.
Welche Tarife sollen Sie überhaupt anfordern?
Am Anfang jedes Tarifwechsels steht eine Anfrage beim Versicherer. Von sich aus bieten die Gesellschaften meist den oben erwähnten Tarif mit den meisten Neukunden an. Dazu kommen häufig der Standardtarif, der Basistarif, der eigene Tarif mit höherer Selbstbeteiligung oder ein Tarif mit weniger Leistung. Der günstigere Tarif mit gleicher Leistung fehlt darin häufig. Wer mehr sehen will, muss beim Versicherer gezielt nach bestimmten Tarifen fragen.
Bleibt die Frage, welche das sein sollen. Eine KI liefert Ihnen auf Nachfrage gern eine Liste. Sie kennt allerdings längst nicht alle Tarife jeder Gesellschaft, schon gar nicht die geschlossenen, die in keinem Prospekt mehr stehen und trotzdem als Wechselziel infrage kommen können. Ob die Liste vollständig ist und ob sie zu Ihrem Vertrag passt, können Sie von außen kaum beurteilen. Im ungünstigsten Fall fragen Sie nach Tarifen, die es so gar nicht gibt, oder Sie geben der Gesellschaft Raum, um Ihnen allen erdenklichen Quatsch anzubieten. Der eine, der gepasst hätte, fehlt dann auf Ihrer Liste.
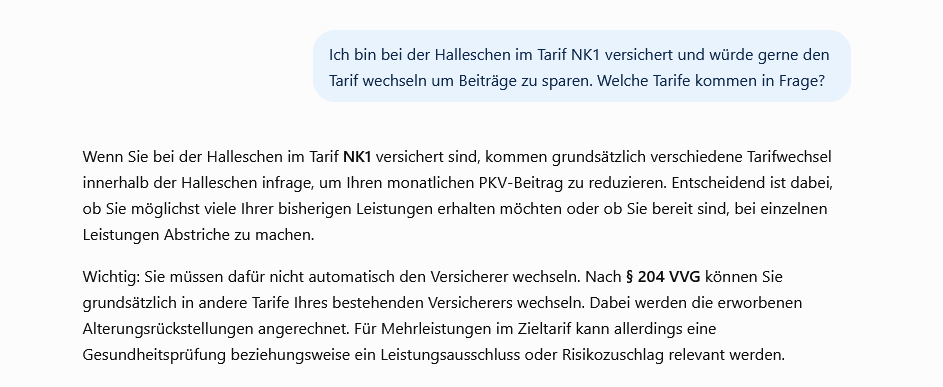
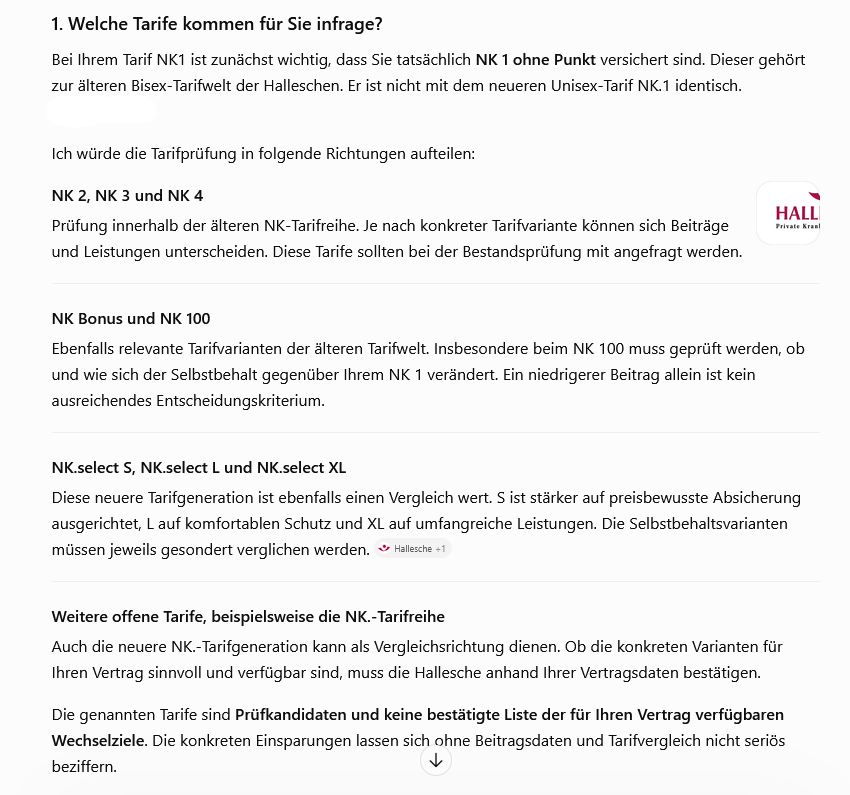
Wir haben das natürlich auch selbst mal probiert. Das Ergebnis zeigt sehr gut, dass die KI nicht im Ansatz fähig ist, einen Tarifwechsel von A bis Z zu begleiten. In unserem Text haben wir der KI gesagt, sie möge uns doch bitte Alternativen zum Tarif NK1 der Halleschen nennen. Das Ergebnis war nahezu erschreckend (auch wenn wir zugegebenermaßen nicht viel erwartet haben😉). Genannt wurden ausschließlich weitere NK-Varianten innerhalb der Halleschen. Andere Tariflinien, Infos zu Beitragsentwicklungen oder Kollektivwanderungen fehlten völlig.
Wie kundenfreundlich gehen Versicherer mit §204 VVG um?
Auf dem Papier ist §204 VVG ein klares Recht für Sie. Im Alltag gehen die Versicherer damit nur selten kundenfreundlich um. Bis die Angebote vorliegen, vergehen je nach Gesellschaft zwei bis zwölf Wochen. Das ist noch der harmlose Teil.
Einige Gesellschaften stellen sich gern quer, die Generali zum Beispiel. Dort haben wir erlebt, dass trotz erklärtem Mehrleistungsverzicht zusätzliche ärztliche Unterlagen verlangt und Wechsel zunächst verweigert wurden. In anderen Fällen hat die Generali unsere Maklervollmacht als ungültig zurückgewiesen, obwohl es ihr eigenes Vollmachtsformular war. Die ganze Geschichte steht in unserem Erfahrungsbericht zum Tarifwechsel bei der Generali. Die Rechtslage kann Ihnen eine KI in so einem Moment durchaus korrekt erklären. Recht hin oder her, irgendjemand muss den Vorgang bei der Gesellschaft wieder in Bewegung bringen.
Was tun, wenn der Versicherer den Tarifwechsel ablehnt?
Ein Beschwerdeschreiben aus der KI einreichen? Formuliert ist so etwas in einer Minute, meist klingt es sogar ordentlich. In der Sachbearbeitung landet es allerdings auf demselben Stapel wie jeder andere Brief.
Was in so einer Lage hilft, sind Kontakte zu den richtigen Leuten in der Gesellschaft. Wer seit Jahren Tarifwechsel begleitet, weiß, wen man dort anspricht und wann eine Beschwerde beim Vorstand angebracht ist. Solche Kontakte wachsen über viele Jahre und viele Fälle, eine KI kann sie nicht ersetzen. Bei der Generali ist bisher jeder dieser Fälle am Ende mit dem gewünschten Tarif ausgegangen. Von heute auf morgen ging das allerdings nie. Das gilt natürlich auch für alle anderen Gesellschaften.
Was passiert, wenn die KI den Zieltarif aussucht?
Ein erfundenes, aber typisches Beispiel macht es greifbar. Erfunden deshalb, weil die KI keine Prämien ausrechnen kann. Das obliegt aufgrund der aufgebauten Rückstellungen ausschließlich dem Versicherer. Herr Lorenz ist 61 Jahre alt, seit 2004 privat versichert und zahlt in seinem alten Tarif inzwischen 940 Euro im Monat. Nach der letzten Beitragsanpassung lädt er das Schreiben in ein KI-Programm hoch und fragt, in welchen Tarif seiner Gesellschaft er wechseln sollte. Die Antwort kommt nach wenigen Sekunden, klingt kompetent und nennt den günstigsten offenen Tarif des Hauses für ca. 640 Euro. Rund 300 Euro weniger im Monat, das fühlt sich nach einem guten Tag an.
In unserer Auswertung sieht die Sache anders aus. Die Bedingungen seines Tarifs von 2004 hatte die KI nicht, sie hat mit denen eines neueren Tarifs gerechnet. Sein alter Vertrag erstattet Hilfsmittel nach einem offenen Katalog, der vorgeschlagene Tarif nur nach einem geschlossenen. Beim Zahnersatz leistet der neue Tarif dagegen mehr als der alte. Für diese Mehrleistung hätte der Versicherer Gesundheitsfragen gestellt. Herr Lorenz hat seit Jahren Bluthochdruck und andere Wehwehchen.
Dazu kommt der Blick auf die Historie. Der vorgeschlagene Tarif ist erst wenige Jahre auf dem Markt und wird vor allem über den Preis verkauft. Bei seinen Vorgängern im selben Haus haben wir nach ähnlich ruhigem Start mehrere kräftige Anpassungen in Folge gesehen. Unsere Empfehlung war deshalb ein anderer Tarif für 730 Euro. Er enthält alle Leistungen des bisherigen Vertrags, Gesundheitsfragen fallen keine an. Seine Beiträge haben sich in den letzten Jahren ruhig entwickelt. Schauen wir uns die Zahlen nebeneinander an.
| Merkmal | Bisheriger Tarif | Vorschlag der KI | Unsere Empfehlung |
| Monatsbeitrag | 940€ | 640€ | 730€ |
| Ersparnis im Jahr | entfällt | 3.600€ | 2.520€ |
| Hilfsmittel | offener Katalog | geschlossener Katalog | offener Katalog |
| Zahnersatz | wie vereinbart | mehr als bisher | wie bisher |
| Gesundheitsfragen beim Wechsel | entfällt | ja, für die Mehrleistung beim Zahnersatz | keine |
| Beitragsverlauf | mehrere Anpassungen | wenige Jahre am Markt, Vorgänger kräftig angepasst | seit Jahren ruhig |
Beim Beitrag liegt der KI-Vorschlag um 90 Euro im Monat vorn. Dafür hätte Herr Lorenz bei den Hilfsmitteln Leistung verloren und für den besseren Zahnersatz Gesundheitsfragen beantworten müssen, mit einigen Vorerkrankungen im Gepäck. Obendrein setzt der Vorschlag auf einen Tarif mit unruhiger Familiengeschichte. Vorwerfen kann man der KI dabei wenig. Ihr fehlten die Informationen, auf die es bei dieser Entscheidung ankommt.
Sie möchten wissen, welcher Zieltarif in Ihrer Gesellschaft zu Ihnen passt? Die Prüfung ist für Sie kostenfrei.
KI oder Spezialist: Wer kann was beim Tarifwechsel?
Damit Sie alles auf einen Blick haben, stellen wir KI und Spezialist hier noch einmal nebeneinander.
| Aufgabe | KI-Programm | Tarifwechsel-Spezialist |
| Fachbegriffe erklären | gut, rund um die Uhr | gut, im Gespräch |
| Anpassungsschreiben zusammenfassen | gut | gut |
| Leistungen aktueller Tarife vergleichen | ordentlich, wenn die Bedingungen vorliegen | vollständig, mit Blick auf Ihren alten Tarif |
| Passende Tarife beim Versicherer anfordern | Liste ohne Gewähr, Vollständigkeit kaum prüfbar | Zieltarife gezielt benennen, auch geschlossene |
| Bedingungen alter Tarife | oft nicht verfügbar, Lücken werden geschätzt | eigenes Archiv mit mehreren tausend geschlossenen Tarifen |
| Beitragsentwicklung einzelner Tarife | keine verlässlichen Daten | Erfahrungswerte aus mehr als 2.500 Tarifwechseln |
| Entwicklung des Kollektivs | unbekannt | Erfahrung, wohin die Versicherten wandern |
| Ihr persönlicher Bedarf | nur, was Sie selbst erwähnen | wird im Gespräch gezielt erfragt |
| Umsetzung beim Versicherer | entfällt | Angebote anfordern, nachhaken, Antrag begleiten |
| Wenn der Versicherer ablehnt | formuliert ein Beschwerdeschreiben | Kontakte zu den richtigen Leuten in der Gesellschaft |
| Haftung für die Empfehlung | keine | Haftung des Maklers nach §63 VVG |
Man sieht, die KI ist stark, wo es um öffentlich verfügbares Wissen geht. Das gilt für ganz viele Bereiche. Für alles Weitere braucht es Erfahrung aus vielen Jahren und jemanden, der für seine Empfehlung geradesteht.
Der letzte Punkt in der Tabelle wird gern übersehen. Als Versicherungsmakler haften wir nach §63 VVG für unsere Beratung und sind dafür über eine Vermögensschadenhaftpflichtversicherung abgesichert. Ein KI-Programm haftet für seine Antworten nicht. Die Anbieter weisen meist sogar selbst darauf hin, dass Fehler vorkommen können.
Wofür wir selbst KI nutzen
Auch bei uns arbeitet KI mit, an den Stellen, an denen sie ihre Stärken hat. Sie dient uns als Wissenstresor, in dem unser Fachwissen aus vielen Jahren griffbereit liegt. Sie hilft bei der Planung von Projekten und nimmt uns einfache Fleißarbeit ab, die jeden Tag gleich aussieht.
Die Auswahl Ihres Zieltarifs gehört nicht dazu. Zieltarife und Empfehlung arbeiten bei uns Christopher Marr und ein Team aus Experten für die Krankenversicherung aus. Im Auswertungsgespräch bekommen Sie dann Leistungsvergleich, Beitragsvergleich, die Historie der infrage kommenden Tarife und eine Einschätzung zur weiteren Entwicklung.
Häufige Fragen zum PKV-Tarifwechsel mit KI
Kann ChatGPT meinen PKV-Tarif prüfen?
ChatGPT kann Ihren Tarif erklären und die Leistungen mit anderen Tarifen vergleichen, sofern die Bedingungen vorliegen. Wie sich die Beiträge der möglichen Zieltarife entwickelt haben und wie sich deren Kollektive verändern, weiß das Programm nicht. Für eine vollständige Prüfung vor einem Tarifwechsel reicht das deshalb nicht.
Sind KI-Antworten zum Tarifwechsel verlässlich?
Bei allgemeinen Fragen, etwa zur Funktionsweise von §204 VVG, meist ja. Bei Details zu einzelnen, vor allem älteren Tarifen schätzt eine KI Lücken häufig und trägt die Schätzung im selben Ton vor wie gesicherte Fakten. Konkrete Tarifaussagen sollten Sie deshalb gegen die Bedingungen prüfen oder von einem Spezialisten prüfen lassen.
Warum empfiehlt mir die KI einen anderen Tarif als mein Berater?
Eine KI sortiert meist nach Preis und Leistungsbeschreibung. Ein Spezialist bezieht zusätzlich die Beitragsentwicklung, das Kollektiv, Ihre Gesundheit bei möglichen Mehrleistungen und Ihre persönliche Planung ein. Wer heute am wenigsten zahlt, zahlt deshalb nicht zwingend auch in 20 Jahren am wenigsten.
Die KI rät mir zum Wechsel des Versicherers. Ist das sinnvoll?
Für langjährig Versicherte meist nicht. Beim Anbieterwechsel nehmen Sie nur den Übertragungswert mit, einen Teil Ihrer Alterungsrückstellungen, der sich grob am Basistarif orientiert. Bei Verträgen von vor 2009 fällt er oft besonders gering aus, dazu kommt beim neuen Versicherer eine vollständige Gesundheitsprüfung. Der Tarifwechsel innerhalb der eigenen Gesellschaft ist deshalb in den meisten Fällen der bessere erste Schritt.
Kann eine KI den Tarifwechsel beim Versicherer beantragen?
Nein. Den Wechsel beantragen Sie selbst oder ein Makler mit Ihrer Vollmacht. Dazu gehört, die passenden Zieltarife zu benennen, die Umstellungsangebote anzufordern, beim Versicherer nachzuhaken und den Antrag samt einem möglichen Mehrleistungsverzicht sauber vorzubereiten.
Was kann ich tun, wenn mein Versicherer den Tarifwechsel ablehnt?
Grundsätzlich: Holen Sie sich einen Experten ins Boot. Ansonsten: Prüfen Sie zuerst, ob die Ablehnung zulässig ist. Der Tarifwechsel nach §204 VVG ist ein gesetzliches Recht, Gesundheitsfragen darf der Versicherer nur für Mehrleistungen stellen. Bleibt die Gesellschaft bei ihrem Nein, kommt es auf Kontakte zu den richtigen Ansprechpartnern an, im Ernstfall auch auf eine Beschwerde beim Vorstand oder bei der Versicherungsaufsicht BaFin.
Unser Fazit
Nutzen Sie die KI ruhig, um sich vorzubereiten. Lassen Sie sich Begriffe erklären und das Anpassungsschreiben übersetzen, das spart Zeit und macht das Gespräch mit Ihrem Berater ergiebiger. Die Entscheidung über Ihren Zieltarif hängt aber an Dingen, die in keinem Chatfenster stehen. Gemeint sind die Beitragsgeschichte der Tarife und die Entwicklung ihrer Kollektive, dazu Ihr ganz persönlicher Bedarf. Hinzu kommt der Weg durch die Gesellschaft, vom Anfordern der richtigen Tarife bis zu dem Moment, in dem sich der Versicherer querstellt. Am Ende des Tages kann man das eigentlich ganz einfach runterbrechen. Wenn Sie kein KFZler sind, schrauben Sie auch nicht selbst an Ihrem Auto rum. So ähnlich ist das auch beim Tarifwechsel mit KI.
Tun Sie uns jedoch bitte auch gleichzeitig einen Gefallen: Jagen Sie unsere Unterlagen nicht einfach so in die KI und lassen sich einen Katalog aus völlig sinnfreien Fragen zusammenstellen. Häufig erleben wir inzwischen, dass Kunden das tun. Dabei kommen oft Fragen raus, die bereits detailliert besprochen wurden. Das verursacht Mehrarbeit für beide Seiten. Beschäftigen Sie sich also mit dem Tarifwechsel, denn es geht um Ihren Vertrag und um Ihre monatlichen Beiträge. Als Unterstützung können Sie on top natürlich gerne KI verwenden.
Wenn Sie wissen möchten, welcher Tarif Ihrer Gesellschaft auf Dauer zu Ihnen passt, schauen wir uns Ihren Vertrag gern an. Bei gleicher Leistung sind bis zu 47 Prozent Ersparnis möglich, im Schnitt bringt ein Tarifwechsel bei uns rund 2.300 Euro im Jahr. Die Umstellungsangebote fordern wir mit Ihrer Vollmacht selbst beim Versicherer an, die Anfrage ist für Sie unverbindlich.