Diese Tarife der UKV bekommen zum 01.01.2027 neue Beiträge
Ob es Ihren Vertrag trifft, klären die beiden folgenden Übersichten. Die Trennung nach geschlossenen und offenen Tarifen ist dabei keine Formsache, hinter jeder Gruppe steht eine eigene Preislogik.
Geschlossene Tarife der UKV
Geschlossen heißt, das Neugeschäft ist beendet. Wer bleibt, altert gemeinsam, während Kündigungen, Wechsel und Todesfälle den Kreis der Zahler verkleinern. Dieselben Kosten treffen also eine schrumpfende Gemeinschaft, im Marktvergleich steigen die Beiträge solcher Bestände darum stärker als die der offenen Tarifwelt.
Kompakt
- Optimal-Tarifreihe (CompactPRIVAT Optimal 1200 A, CompactPRIVAT Optimal 1200 B, CompactPRIVAT Optimal 250 A, CompactPRIVAT Optimal 250 B, CompactPRIVAT Optimal 600 A, CompactPRIVAT Optimal 600 B)
- Gesundheit-Tarifreihe (GesundheitPRIVAT 300, GesundheitPRIVAT 750, GesundheitPRIVAT Kompakt)
- Comfort-Tarifreihe (GesundCOMFORT 1200, GesundCOMFORT 1200S, GesundCOMFORT 300, GesundCOMFORT 900, GesundCOMFORT 900S)
- Tarif VG
- Start-Tarifreihe (CompactPRIVAT Start 250 A, CompactPRIVAT Start 250 B, CompactPRIVAT Start 900 A, CompactPRIVAT Start 900 B)
- Basis-Tarifreihe (GrundschutzPRIVAT, BSS, CompactPrivat/S)
Ambulant
Stationär
- VS-Tarifreihe (VS 110, VS 120, VS 130)
- Tarif BSZ
Dental
- Tarif VZ 110
- Zahn-Tarifreihe (Zahn 1, Zahn 2, Zahn 3)
Offene Tarife der UKV
Im laufenden Verkauf hat der Bestandseffekt wenig Gewicht. Hier geben die Kostentrends des Gesundheitswesens den Ausschlag, mehr dazu im Ursachen-Abschnitt weiter unten. So verteilen sich die Anpassungen über die Altersgruppen:
| Tarif | Kinder | Jugendliche | Erwachsene |
| CompactPRIVAT Start 250A | ? | ? | ? |
| CompactPRIVAT Start 250B | ? | ? | ? |
| CompactPRIVAT Start 900A | ? | ? | ? |
| CompactPRIVAT Start 900B | ? | ? | ? |
| CompactPRIVAT/S | ? | ? | ? |
| GesundVARIO 400 | ? | ? | ? |
| GesundVARIO 800 | ? | ? | ? |
| GesundVARIO 1600 | ? | ? | ? |
Warum die UKV-Beiträge 2027 erneut steigen
Die Antwort hat einen äußeren und einen inneren Teil. Draußen, im Gesundheitswesen, wird Versorgung Jahr für Jahr teurer. Löhne und Gehälter von Pflegekräften, Praxisteams und Klinikpersonal steigen, ebenso die Preise für Medikamente, Heilmittel und Medizintechnik. Der medizinische Fortschritt liefert Diagnostik und Therapien, die es vor zehn Jahren schlicht nicht gab, bezahlt werden müssen sie trotzdem. Dazu kommt der Kapitalmarkt, denn wirft das angesparte Kapital weniger ab als der einkalkulierte Rechnungszins, muss der Beitrag den Fehlbetrag auffangen. Auf lange Sicht wirkt außerdem die steigende Lebenserwartung, jedes zusätzliche Versichertenjahr will finanziert sein.
Drinnen, in der Kalkulation, herrscht dagegen eine feste Ordnung. Kein Versicherer darf nach Gefühl erhöhen. Weicht der tatsächliche Aufwand eines Tarifs so weit von der ursprünglichen Rechnung ab, dass eine gesetzlich definierte Schwelle gerissen wird, darf und muss nachkalkuliert werden. Jede dieser Rechnungen geht anschließend über den Tisch eines unabhängigen Treuhänders, ohne dessen Zustimmung gilt kein neuer Beitrag. Diese Schwelle erklärt auch den Rhythmus, statt vieler kleiner Schritte kommt es zu wenigen größeren, die sich dann deutlich anfühlen. Geprüft wird zudem jeder Tarif für sich. Ein Teil des Bestands kann also unverändert bleiben, während anderswo neu gerechnet wird.
Die Anpassungen der Vorjahre im Rückspiegel
Bevor es um Ihre Möglichkeiten geht, kurz der Blick zurück. Die Blogreihe zur UKV reicht inzwischen drei Jahrgänge weit und dokumentiert, wie regelmäßig die Union zuletzt nachjustiert hat.
| Jahr | Zum ausführlichen Bericht: |
| 2026 | UKV PKV Beitragserhöhung 2026 |
| 2025 | UKV PKV Beitragserhöhung 2025 |
| 2024 | UKV PKV Beitragserhöhung 2024 |
Mit 2027 verzeichnet unsere Rückschau vier Anpassungsjahrgänge am Stück. Besonders kräftig fiel die Runde 2026 aus, die ersten Zahlen für den Vermittlermarkt lagen seinerzeit im Schnitt im mittleren 20-Prozent-Bereich, einzelne Spitzen erreichten 43 Prozent. Wer damals nichts unternommen hat, zahlt diesen Aufschlag seither Monat für Monat und bekommt nun die nächste Stufe obenauf. Falls Sie diese Zeilen erst weit nach dem Jahreswechsel lesen, ist trotzdem nichts verloren. Das Wechselrecht altert nicht.
So bleibt der UKV-Beitrag auch im Ruhestand tragbar
Wie teuer wird die PKV im Ruhestand? Kaum eine Frage hören wir öfter, bei keiner Gesellschaft. Zwei Entlastungen sind längst eingebaut und arbeiten ohne Ihr Zutun. Aus jedem Monatsbeitrag wird ein fester Anteil zurückgelegt, diese Alterungsrückstellungen dämpfen den Anstieg in späteren Jahren. Daneben arbeitet der gesetzliche Beitragszuschlag für Sie. Zehn Prozent Aufschlag fließen zwischen Lebensjahr 21 und 60 in Ihren Beitrag ein, ab 65 wird dieses Polster beitragsmindernd verrechnet. Alles andere stoßen Sie selbst an. Fünf Möglichkeiten, geordnet danach, wann sie in Ihrem Versichertenleben an der Reihe sind:
- Der Tarifwechsel nach §204 VVG, jederzeit möglich. Der Paragraf öffnet Ihnen sämtliche gleichartigen Tarife im UKV-Bestand, zu jedem beliebigen Zeitpunkt und ohne Wartefrist. Gesundheitsfragen darf die Union allein dann stellen, wenn der Zieltarif Leistungen enthält, die Ihr heutiger nicht kennt. Verzichten Sie auf solche Extras, läuft der Wechsel komplett prüfungsfrei ab, die Einzelheiten stehen im Beitrag zum Mehrleistungsverzicht beim PKV-Tarifwechsel. Wie das Verfahren abläuft, lesen Sie im Leitfaden Tarifwechsel nach §204 VVG innerhalb der PKV-Gesellschaft. Ihre Alterungsrückstellungen bleiben dabei bis auf den letzten Euro erhalten.
- Selbstbeteiligung nachjustieren, ebenfalls sofort machbar. Wer mehr Rechnungen selbst übernimmt, zahlt monatlich weniger. Tragfähig ist der Tausch nur, wenn unterm Strich deutlich mehr Beitrag wegfällt, als an Eigenanteil schlimmstenfalls hinzukommen kann. Durchgerechnet haben wir solche Fälle im Beitrag Tipps zur Beitragsoptimierung in der PKV. Wie der Selbstbehalt grundsätzlich funktioniert, zeigt der Artikel zur Selbstbeteiligung in der privaten Krankenversicherung.
- Beiträge im Voraus zahlen, sobald Liquidität frei ist. Dafür gewähren die Gesellschaften üblicherweise einen ordentlichen Nachlass, bei Selbstständigen kommt der Steuereffekt obendrauf. Ob das Modell zu Ihnen passt, klärt unser Text zur Vorauszahlung der PKV-Beiträge.
- Beitragsentlastungstarif besparen, wirkt ab Rentenbeginn. Gegen einen Zusatzbeitrag heute sinkt Ihr Beitrag ab einem vereinbarten Alter um einen festen Euro-Betrag. Je länger die Strecke bis dahin, desto kleiner die monatliche Rate. Einzelheiten stehen in unserem Ratgeber über Beitragsentlastungstarife in der PKV.
- Krankentagegeld streichen, fällig zum Renteneintritt. Der Baustein ersetzt wegfallendes Einkommen bei längerer Krankheit. Im Ruhestand gibt es dieses Einkommen nicht mehr, also darf auch der zugehörige Beitragsanteil aus dem Vertrag.
Bleiben Standardtarif und Basistarif als Notausgänge. Der Preis ist dort gedeckelt, das Leistungsniveau allerdings ebenso, es bewegt sich grob auf Kassenniveau. Für existenzielle Notlagen haben beide ihre Berechtigung, als erster Sparschritt taugen sie nicht.
Praxisfall: Beitragssenkung UKV PKV durch Tarifoptimierung nach §204 VVG
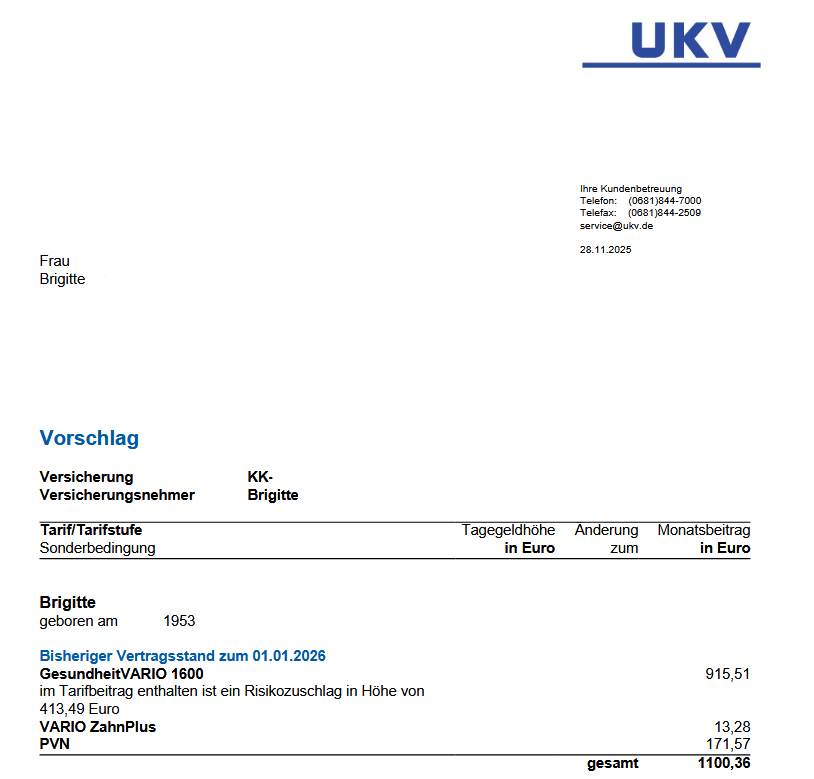
Brigitte erwischte es Ende 2025 gleich doppelt. Im September 2025 führte sie direkt über die UKV einen Tarifwechsel in den Tarif GesundVARIO 1600 durch. Durch fehlende / nicht bedarfsgerechte Beratung brummte man ihr einen Risikozuschlag von über 400€ monatlich auf. Ende 2025 dann der Schock. Der Tarif GesundVARIO explodiert nahezu mit einer Anpassung von über 40% (wir berichteten in unserem Blogbeitrag zur UKV BAP 2026). So sah ihr Versicherungsschein zum Zeitpunkt des Kennenlernens aus:
Wir haben uns mit der UKV in Verbindung gesetzt und den Entfall des Risikozuschlags verhandelt. An dessen Stelle sollte ein Mehrleistungsverzicht für einzelne vorhandene Mehrleistungen im Verhältnis zum Alttarif eintreten. Mit Erfolg. Das ist dann eben die andere Seite unserer Arbeit. Es muss nicht immer der blanke Tarifwechsel sein. Es reicht auch der Entfall eines sehr hohen Risikozuschlags. So sieht Brigitte’s neuer Versicherungsschein nach der Tarifoptimierung aus:
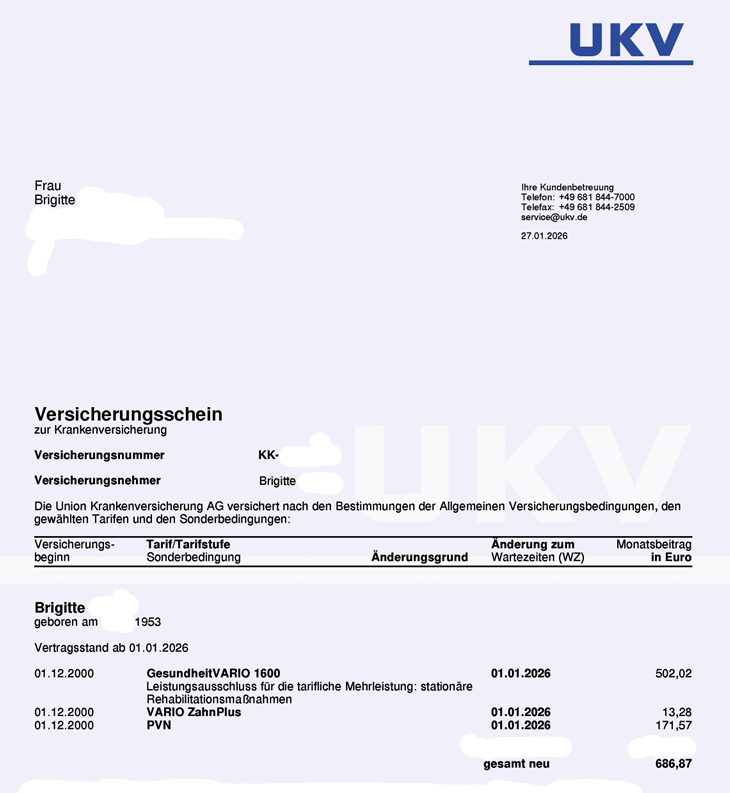
Brigitte spart damit nun über 400€ monatlich bzw. 4.800€ jährlich. Ein tolles Ergebnis für etwas, dass ihr die UKV nicht klar erklärt hat.
Vier Reflexe, die nach der Anpassung Geld kosten
Nach jeder Erhöhungsrunde beobachten wir dieselben Reaktionen. Vier davon führen zuverlässig in die falsche Richtung.
- Zahlen und schweigen
Die neue Abbuchung läuft, der Vergleich unterbleibt. Aus einem teuren Jahr werden so schnell viele, denn ein günstigerer gleichartiger Tarif meldet sich nicht von selbst.
- Dem Umschlag das letzte Wort lassen
Oft steckt im selben Kuvert ein Tarifvorschlag der Gesellschaft, jenseits des 55. Lebensjahres verlangt das Gesetz diese Beilage sogar. Nur bildet so ein Vorschlag einen kleinen Teil des Bestands ab, mehr nicht. Als Endstation taugt er deshalb nicht, als Startpunkt schon.
- Die Lösung im Gerichtssaal suchen
Werbung für Beitragsklagen gibt es reichlich, gewonnene Verfahren deutlich seltener, dazu ziehen sich solche Prozesse über Jahre. Ob die aktuelle Beitragsanpassung in der PKV unwirksam ist, lässt sich dagegen vorab fachlich einschätzen, ohne jedes Kostenrisiko.
- Den Vertrag opfern, obwohl nur der Preis stört
Der Gedanke an die Kündigung kommt schnell, gerechnet wird er selten. Was der Abschied aus dem Vertrag tatsächlich kostet, zeigt der direkte Vergleich.
Neue Gesellschaft oder neuer Tarif im alten Vertrag?
Bei einem Anbieterwechsel beantworten Sie den kompletten Gesundheitsfragebogen neu, werden zu Ihrem heutigen Alter eingestuft und der überwiegende Teil Ihrer Alterungsrückstellungen bleibt beim alten Anbieter. Drei Punkte, die ein verlockendes Neuangebot schnell entzaubern. Der Tarifwechsel im eigenen Haus kennt keinen dieser Nachteile, der Vertrag läuft schlicht weiter. In welchen Konstellationen sich der Schritt nach draußen trotzdem rechnen kann, beleuchtet unser Vergleich Anbieterwechsel oder Tarifwechsel. Weshalb vorschnelles PKV kündigen selten gut ausgeht, zeigt der zweite Beitrag zum Thema.
Häufige Fragen zur UKV-Beitragserhöhung 2027
Ab welchem Monat zahle ich den erhöhten Beitrag?
Mit der Abrechnung für Januar 2027. Die persönliche Mitteilung erhalten Betroffene im letzten Quartal 2026, verbindlich sind allein die Werte aus diesem Schreiben.
Für einzelne Bausteine galt zuletzt eine Beitragsgarantie. Was ist daraus geworden?
In der Runde 2026 hatte die Union für wenige Bausteine eine Garantie über den damaligen Stichtag hinaus ausgesprochen. Für den Jahrgang 2027 gibt es keine solche Zusage. Ein bislang stabiler Beitrag spricht übrigens nicht gegen eine Prüfung, günstiger geht es oft trotzdem.
Sind UKV und Bayerische Beamtenkrankenkasse dieselbe Gesellschaft?
Nein. Beide Unternehmen gehören zum Konzern Versicherungskammer (Sparkassen Finanzkonsortium), führen ihre Bestände aber getrennt und kalkulieren eigenständig. Gewechselt wird nach §204 VVG deshalb immer nur innerhalb der Gesellschaft, bei der Ihr Vertrag besteht.
Kann ich die Erhöhung ablehnen oder ihr widersprechen?
Eine korrekt zustande gekommene, vom Treuhänder bestätigte Anpassung wird mit dem Stichtag Vertragsbestandteil, ein Widerspruch hält sie nicht auf. Beeinflussen können Sie die andere Seite der Rechnung, nämlich den Tarif, in dem Ihr Vertrag geführt wird.
Entstehen beim internen Wechsel neue Wartezeiten oder ein neues Eintrittsalter?
Nein. Der Bestandsvertrag bleibt bestehen, lediglich der Tarif wird ausgetauscht. Weder beginnt eine neue Wartezeit noch wird Ihr Alter neu bewertet, die Rückstellungen bleiben ohnehin bei Ihnen.
Ich bin über 60. Lohnt sich eine Prüfung überhaupt noch?
Häufig sogar besonders. Je länger ein Vertrag läuft, desto mehr Rückstellungen sind angespart und desto mehr Tarifgenerationen kommen als gleichartige Alternativen infrage. Genau diese Kombination bringt in der Praxis die größten Entlastungen.
Fazit zur Beitragserhöhung der UKV 2027
An der Kalkulation der Union dreht kein Kunde etwas. Am eigenen Tarif dagegen schon, genau dort entscheidet sich, was ab Januar tatsächlich vom Konto abgeht. Das Anpassungsschreiben liefert dafür nur den Anlass, die Antwort entsteht erst in der Gegenüberstellung sämtlicher gleichartiger Tarife im Haus. Diese Arbeit erledigen wir für Sie, als Spezialist für den PKV-Tarifwechsel ist sie unser Tagesgeschäft. Wir sichten Ihren Vertrag, stellen den gleichartigen UKV-Bestand daneben und führen die Umstellung bis zum neuen Versicherungsschein.