Diese SDK-Tarife bekommen zum 01.01.2027 eine Beitragsanpassung
Das kleine „u” am Ende vieler Tarifnamen steht für die Unisex-Fassung. Etliche SDK-Tarife existieren in beiden Generationen, inzwischen sind beide geschlossen und werden getrennt voneinander kalkuliert. Deshalb führen wir sie in der Übersicht auch getrennt auf.
Geschlossener Bestand (Bisex und Unisex)
Geschlossene Tarife verkaufen sich nicht mehr, ihr Versichertenkreis wird von Jahr zu Jahr kleiner und älter. Die laufenden Ausgaben treffen damit auf eine schrumpfende Beitragsbasis, weshalb Anpassungen in dieser Gruppe branchenweit tendenziell höher ausfallen. Das ist Rechenwerk, kein SDK-Spezifikum. Für Sie als Bestandskunde ist die Zugehörigkeit zu einer geschlossenen Welt trotzdem ein guter Anlass, den restlichen Bestand einmal daneben zu legen.
Bisex-Generation
Ambulant
Stationär
- S-Tarifreihe (S101, S102, S103)
Dental
- Z-Tarifreihe (AZ50, AZ55, AZ60, AZ65, AZ70, AZ75, Z250, Z260)
Unisex-Generation
Ambulant
- A-Tarifreihe (A100u, A103u, A105u, A107u, A109u, A210u, A220u, A75u, A80u, A80Bu)
Stationär
- S-Tarifreihe (S101u, S102u, S103u)
Dental
- Z-Tarifreihe (AZ50u, AZ55u, AZ60u, AZ65u, AZ70u, AZ75u, Z250u, Z260u)
Offener Bestand
Im offenen Bestand treiben die branchenweiten Faktoren, teurere Behandlungen und Arzneimittel, medizinischer Fortschritt sowie Kapitalerträge unter dem Rechnungszins. Welche Zeile für 2027 welche Werte trägt, sehen Sie in der folgenden Tabelle, ein leeres Feld ist dabei keine Zusage für die Folgejahre.
| Tarif | Kinder | Jugendliche | Erwachsene |
| AM10 | ? | ? | ? |
| AM11 | ? | ? | ? |
| AM12 | ? | ? | ? |
| AM13 | ? | ? | ? |
| AM30 | ? | ? | ? |
| AM31 | ? | ? | ? |
| AM32 | ? | ? | ? |
| AM33 | ? | ? | ? |
| NH | ? | ? | ? |
| VP | ? | ? | ? |
| S1 | ? | ? | ? |
| S1DD | ? | ? | ? |
| S3 | ? | ? | ? |
| Z6 | ? | ? | ? |
| Z6SB | ? | ? | ? |
| Z8 | ? | ? | ? |
| Z9 | ? | ? | ? |
Warum erhöht die SDK die Beiträge zur PKV schon wieder?
Was oft nach Willkür aussieht, ist in Wahrheit an strenge gesetzliche Regularien gekoppelt. Erst wenn ein unabhängiger Treuhänder bestätigt, dass die realen Ausgaben die ursprünglichen Berechnungen um die sogenannten Schwellenwerte übersteigen, greift ein gesetzlich verankerter Automatismus: Die SDK muss die Beiträge anpassen, um die langfristige Leistungsfähigkeit zu sichern. Folgende Ursachen sind für die Beitragserhöhung 2027 verantwortlich:
- Das zähe Erbe der langjährigen Zinskrise: Die Stabilisierung der PKV im Rentenalter fundiert auf enormen Altersrückstellungen. Weil es am Kapitalmarkt über eine lange Periode kaum Renditen zu holen gab, fehlt dieser wichtige Zinseszinseffekt. Diese kalkulatorische Lücke fordert nun ihren Tribut.
- Die massive Teuerung im Klinik- und Praxisalltag: Die allgemeine Inflation schlägt im Gesundheitssystem besonders heftig zu. Steigende Energiekosten in den Krankenhäusern und die Anpassung der Gehälter für medizinisches Personal werden über die Gebührenordnungen direkt an die SDK-Versichertengemeinschaft durchgereicht.
- Die demografische Entwicklung im Kollektiv: Die Versicherten der SDK werden glücklicherweise immer älter. Für den Versicherer verlängert sich dadurch allerdings schlicht der Zeitraum, in dem er für medizinische Behandlungen aufkommen muss.
- Enorme Aufwendungen für High-Tech-Medizin: Innovative Operationsverfahren, maßgeschneiderte Gen-Therapien und neuartige Medikamente bieten fantastische Heilungschancen, belasten die Kassen der SDK pro Patient jedoch mit astronomischen Summen.
Die SDK-Anpassungen im Mehrjahresvergleich
Für die Einordnung des neuen Jahrgangs lohnt der Blick in unsere bisherige Berichterstattung. Vier Jahrgänge Berichterstattung ergeben ein brauchbares Bild. Einzelne Tarife kamen zwischendurch ungeschoren davon, andere wurden mehrfach nachjustiert, ein festes Muster lässt sich daraus nicht ableiten. Für Sie zählt ohnehin die eigene Bilanz, also das, was sich seit Vertragsbeginn insgesamt angesammelt hat. Liegt Ihr heutiger Beitrag spürbar über dem, was gleichartiger Schutz im SDK-Bestand kosten würde, ist das der eigentliche Befund, nicht die einzelne Jahresmeldung. Diese Bilanz zieht niemand für Sie, solange Sie sie nicht anstoßen.
| Beitragserhöhung zum | Zur Analyse |
| 01.01.2026 | SDK PKV Beitragserhöhung 2026 |
| 01.01.2025 | SDK PKV Beitragserhöhung 2025 |
| 01.01.2024 | SDK PKV Beitragserhöhung 2024 |
Solide Vorsorge für den Ruhestand: Sieben Hebel, die Ihren SDK-Beitrag stabilisieren
Fünf dieser Hebel verlangen eine Entscheidung von Ihnen, die letzten beiden arbeiten von allein. Die Reihenfolge ist bewusst gewählt, oben steht das Instrument mit dem größten Einfluss auf Ihren Monatsbeitrag. Häufig entfaltet erst das Zusammenspiel mehrerer Hebel die volle Wirkung, etwa wenn ein Tarifwechsel mit einem passend gewählten Selbstbehalt kombiniert wird.
- Tarifwechsel nach §204 VVG: Sie wechseln innerhalb der SDK in einen gleichartigen Tarif mit niedrigerem Beitrag. Gesundheitsfragen gibt es nur, wenn der Zieltarif mehr leistet, der Mehrleistungsverzicht beim PKV-Tarifwechsel macht auch das überflüssig. Das Verfahren von der Analyse bis zur Umstellung zeigt unser Leitfaden zum Tarifwechsel nach §204 VVG innerhalb der PKV-Gesellschaft.
- Selbstbehalt nachjustieren: Wer mehr Eigenanteil trägt, zahlt weniger Monatsbeitrag. Sinnvoll ist das, wenn die Jahresersparnis den höchstmöglichen Mehr-Eigenanteil klar übersteigt. Wie diese Rechnung aufgeht, zeigen die Tipps zur Beitragsoptimierung in der PKV zusammen mit unserem Text zur Selbstbeteiligung in der privaten Krankenversicherung.
- Beitragsentlastungstarif ansparen: Ein Zusatzbaustein, der den Beitrag ab Rentenbeginn um eine feste Summe reduziert. Wie dieser Baustein funktioniert, haben wir bei den Beitragsentlastungstarifen in der PKV aufgeschrieben.
- Krankentagegeld abbestellen, sobald die Rente läuft: Ohne Erwerbseinkommen verliert der Baustein seinen Zweck, sein Beitragsanteil entfällt mit ihm.
- Vorauszahlen statt monatlich überweisen: Die Vorauszahlung der PKV-Beiträge belohnen viele Versicherer mit einem Nachlass, bei Selbstständigen kommt oft ein Steuervorteil dazu.
- Alterungsrückstellungen: Das in jungen Jahren angesparte Kapital bremst den Beitragsanstieg im Alter, automatisch und ohne Antrag.
- Gesetzlicher Zehn-Prozent-Zuschlag: Zwischen 21 und 60 erhoben, wird er ab dem 65. Lebensjahr zur Beitragssenkung verwendet.
Ganz am Ende der Skala warten Standard- und Basistarif, gedeckelter Beitrag gegen Leistungen nahe der gesetzlichen Kassen. Das ist eine Lösung für den Notfall, nicht für den ersten Ärger.
Ein Fall vom Spezialisten: Beitragssenkung bei der SDK PKV durch einen internen Tarifwechsel
Unser Kunde Franz (Baujahr 1968) kam auf Empfehlung eines langjährigen Bestandskunden zu uns. Für seine Tarife A107, S103 und AZ75 zahlte er in Kombination mit einem Krankentagegeld und der Pflegeversicherung bereits 714,36€ monatlich. Durch zahlreiche Beitragserhöhungen hatte Franz das Gefühl, dass er die Beiträge im Rentenalter nicht mehr stemmen kann, wenn es so weiter geht wie bisher. So sah sein alter Versicherungsschein aus:
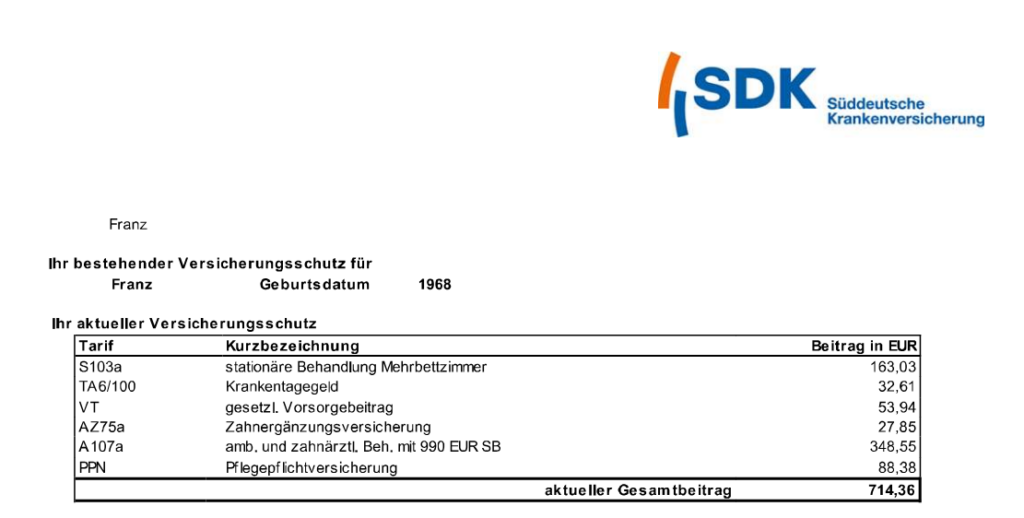
Wir haben uns innerhalb der SDK auf Tarifsuche begeben und haben über 100 Tarifvarianten für ihn durchleuchtet. Schlussendlich sind wir fündig geworden und konnten Franz einen Tarif an die Hand geben, der seine Leistungswünsche beinhaltet und gleichzeitig den Beitrag auf ein akzeptables Niveau senkt. So sieht sein neuer Versicherungsschein nach der Tarifoptimierung aus:
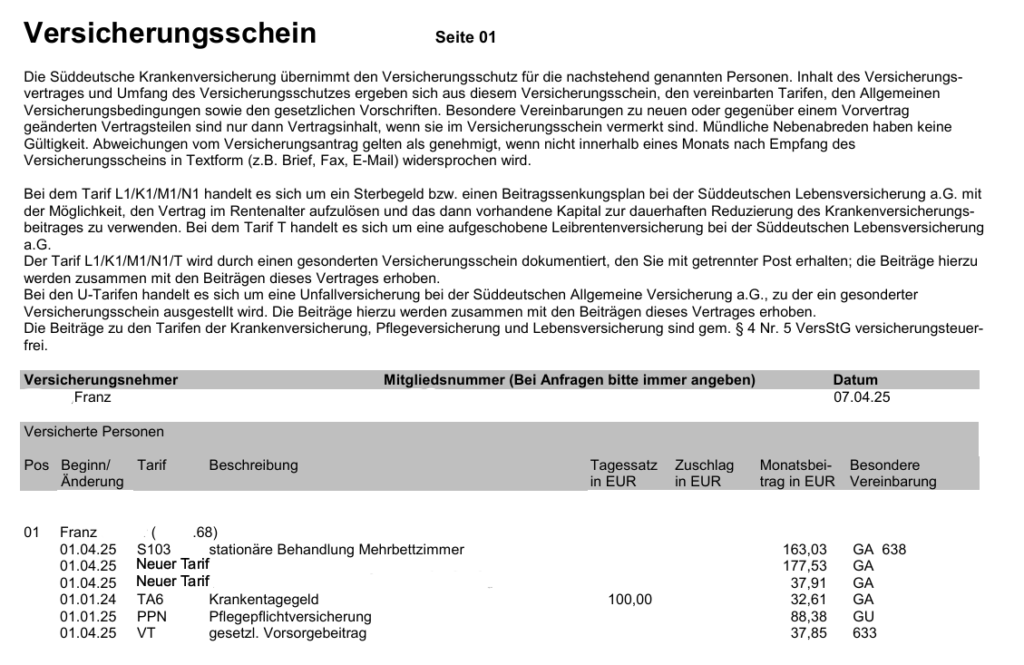
Sein neuer Monatsbeitrag liegt nun insgesamt bei 537,31€ monatlich. Das entspricht einer Ersparnis von knapp 180€ monatlich bzw. über 2.000€ jährlich. Mit weiteren Beitragssenkungsmöglichkeiten im Hintergrund muss Franz sich nun vorerst keine Gedanken mehr über ausufernde PKV-Beiträge im Rentenalter machen.
Nach der Erhöhung: Die drei klassischen Fehlentscheidungen, die Sie bares Geld kosten
Wenn die Beitragsanpassung der SDK eintrifft, gilt: Bewahren Sie einen kühlen Kopf. Bauchentscheidungen stellen sich oft als folgenschwere Fehler heraus. Diese Fehler sollten Sie zwingend vermeiden:
Fehler 1: Standardangebote der SDK annehmen
Mit dem Erhöhungsbrief versendet die Gesellschaft oft direkt computergenerierte Wechselvorschläge. Häufig handelt es sich um folgende Alternativen:
- Neuzugangsstärkster Tarif des letzten Jahres
- Tarif mit höherer Selbstbeteiligung
- Tarif mit reduzierten Leistungen
- Standardtarif
- Basistarif
Die Standardangebote der SDK enthalten nicht nur schlechtere Leistungen, sie sind auch absolut intransparent. Die echten, beitragsgünstigen Top-Tarife zeigt Ihnen die SDK von sich aus fast nie.
Fehler 2: Klage gegen die SDK
Online-Anwälte werben noch immer mit der Klage gegen den eigenen Versicherer. Die Begründung: Unwirksame Beitragserhöhungen in der Vergangenheit. Weshalb Sie davon die Finger lassen sollten, erfahren Sie mit einem Blick in unseren Blogbeitrag zu unwirksamen Beitragsanpassungen.
Fehler 3: Unbedachte Frustkündigung
Der wohl schwerwiegendste Fehler. Die Gesundheitsprüfung kann fatal nach hinten losgehen und die Altersrückstellungen gehen zu einem großen Teil verloren. Dieses Vorhaben sollte – wenn es denn im Ausnahmefall wirklich mal sinnvoll ist – zwingend von einem Experten begleitet werden. Grundsätzlich kommt ein Anbieterwechsel nur dann in Frage, wenn Sie:
- Noch nicht älter als 55 Jahre sind
- Noch nicht länger als 13 Jahre bei der SDK versichert sind
- Sie keinerlei Vorerkrankungen und eine schneeweiße Krankenakte haben
Häufige Fragen zur SDK-Beitragserhöhung 2027
Wann erfahre ich meine neuen SDK-Beiträge?
Die individuelle Mitteilung erreicht betroffene Kunden in den letzten Wochen vor dem Jahreswechsel, wirksam werden die neuen Beiträge zum 01.01.2027.
Mein Tarifname endet auf „u”. Was bedeutet das?
Das „u” kennzeichnet die Unisex-Fassung eines Tarifs, eingeführt für Verträge ab Ende 2012. Für Ihre Rechte macht das keinen Unterschied, §204 VVG gilt in beiden Generationen.
Letztes Jahr blieb mein Tarif stabil. Bin ich diesmal automatisch verschont?
Nein. Jeder Tarif wird jedes Jahr neu geprüft, ein stabiles Jahr ist eine Momentaufnahme und keine Zusage für die Zukunft.
Kann ich vom Bisex-Tarif in die Unisex-Fassung wechseln?
Ja, dieser Weg steht Ihnen über §204 VVG offen. Beachten Sie, dass er nur in eine Richtung führt, eine spätere Rückkehr in die Bisex-Welt ist ausgeschlossen. Ob sich der Schritt lohnt, sollte deshalb besonders sorgfältig gerechnet werden.
Brauche ich für die Prüfung meine alten Vertragsunterlagen?
In der Regel genügen Versicherungsschein oder der letzte Beitragsnachtrag, daraus ergeben sich Tarif, Beitrag und Bausteine. Alles Weitere lässt sich beim Versicherer anfordern.
Was passiert, wenn ich gar nichts unternehme?
Der neue Beitrag wird ab dem Stichtag automatisch fällig, eine Zustimmung ist nicht erforderlich. Ihr Wechselrecht verfällt dadurch nicht, es bleibt zeitlich unbegrenzt bestehen.
Worin unterscheiden sich Bisex- und Unisex-Kalkulation?
Bis Ende 2012 durften Beiträge nach Geschlecht kalkuliert werden, das ist die Bisex-Welt. Seither gilt die einheitliche Unisex-Kalkulation für alle Neuabschlüsse. Beide Generationen bestehen bei der SDK nebeneinander weiter und werden getrennt voneinander angepasst.
Fazit zur Beitragserhöhung der SDK 2027
Ob in Ihrer Zeile diesmal eine Prozentzahl steht oder wieder ein „Stabil”, entscheidet die Mitteilung. Was Sie daraus machen, entscheiden Sie. Der Vergleich über alle gleichartigen SDK-Tarife zeigt, wo Ihr Vertrag im Bestand wirklich steht, häufig mit deutlichem Abstand zum günstigsten Angebot bei gleicher Leistung. Als Spezialist für den PKV-Tarifwechsel übernehmen wir Analyse, Vergleich und Umstellung aus einer Hand. Der Aufwand auf Ihrer Seite beschränkt sich auf den Anstoß, alles Weitere läuft über uns.