Diese DKV-Tarife sind von der Anpassung 2027 betroffen
Betroffen sind beide Welten des DKV-Bestands: Die geschlossenen Bisex-Tarifgenerationen ebenso wie die offene Unisex-Welt. Der Unterschied zwischen beiden erklärt, warum die Anpassungshöhen auseinanderliegen.
Geschlossene Tarife
Ein geschlossener Tarif nimmt keine neuen Versicherten mehr auf. Sein Kollektiv wird kleiner und älter, denn wer kündigt, wechselt oder verstirbt, fehlt als Beitragszahler, während die Leistungsausgaben der Verbleibenden steigen. Im Schnitt fallen Anpassungen hier deshalb kräftiger aus als in offenen Tarifen. Das ist Kalkulationslogik und gilt für jede Gesellschaft am Markt.
Kompakt
- BM-Tarifreihe (BM, BestMed BM 1, BestMed BM 2, BestMed BM 3, BestMed Komfort BM 4/0, BestMed Komfort BM 4/1, BestMed Komfort BM 4/2, BestMed Komfort BM 4/3, BestMed Premium BM 5/0, BestMed Premium BM 5/1, BestMed Premium BM 5/2, BestMed Premium BM 5/3)
- BS-Tarifreihe (BS1, BS5, BS9, BSK, BSO, BSS, BSS 1)
- ET-Tarifreihe (ET 0, ET 1, ET 2)
- Tarif GST
- K-Tarifreihe (K2B, K95, KFB, KL1, KL2, KL3, KL5, KL06, KL7)
- M-Tarifreihe (M5, MC0, MC1, MC2)
- VollMed-Tarifreihe (VollMed Aktiv, VollMed Akzent, VollMed M1, VollMed M2, VollMed M3, VollMed M4-BR0, VollMed M4-BR1, VollMed M4-BR2, VollMed M4-BR3, VollMed M4-BR4, VollMed SMB + VollMed PLU)
- Tarif XL
Ambulant
- A-Tarifreihe (A 0, A 1, A 2, A 3, AD 1)
- AB-Tarifreihe (AB 01, AB 02, AB 03, AB 04, AB 05, AB 06, AB 80, AB 90)
- AM-Tarifreihe (AM0, AM1, AM2, AM3, AM4)
- AN-Tarifreihe (AN 01, AN 02, AN 03, AN 04, AN 05, AN 06, AN 80, AN 90)
Stationär
Dental
- Tarif AM7
- Tarif VollMed ZPL
- Z-Tarifreihe (Z, Z 1, Z 2, ZB 100, ZB 75, ZD1, ZD3, ZM1, ZM2, ZM3, ZS 60)
Offene Tarife
Die offene Tarifwelt (BestMed Eco, BestMed Komfort, PremiumMed sowie die Zahnbausteine) nimmt weiter neue Kunden auf. Hier treiben vor allem die allgemeine Kostenentwicklung im Gesundheitswesen und die Kapitalerträge der Rückstellungen den Beitrag.
| Tarif | Kinder | Jugendliche | Erwachsene |
| BME/1 | ? | ? | ? |
| BME/2 | ? | ? | ? |
| BMK/0 | ? | ? | ? |
| BMK/1 | ? | ? | ? |
| BMK/2 | ? | ? | ? |
| BMK/3 | ? | ? | ? |
| PMN 0 | ? | ? | ? |
| PMN 1 | ? | ? | ? |
| PMN 2 | ? | ? | ? |
| BMZ/1 | ? | ? | ? |
| BMZ/2 | ? | ? | ? |
Die DKV-Anpassungen der letzten Jahre
Drei Jahrgänge, drei Beiträge. Zu jeder der letzten Anpassungsrunden der DKV finden Sie bei uns die ausführliche Analyse. Mit 2027 reiht sich das vierte Jahr in Folge ein. Für Ihren Vertrag bedeutet jede dieser Runden dasselbe. Der Abstand zwischen Ihrem aktuellen Beitrag und dem günstigsten gleichartigen Tarif im DKV-Bestand wächst, solange niemand ihn prüft.
| Jahr der Erhöhung | Zum Blogbeitrag |
| 2026 | DKV PKV Beitragserhöhung 2026 |
| 2025 | DKV PKV Beitragserhöhung 2025 |
| 2024 | DKV PKV Beitragserhöhung 2024 |
Was die Beiträge bei der DKV nach oben treibt
Bevor Rechnungen wie Willkür wirken: Jede Anpassung durchläuft die gesetzlich vorgeschriebene Prüfung durch einen unabhängigen Treuhänder und ist erst zulässig, wenn die tatsächlichen Leistungsausgaben die Kalkulation um einen festgelegten Schwellenwert übersteigen. Dahinter stehen vier Kräfte, die alle Versicherer gleichermaßen treffen:
- Kostenanstieg in der Medizin: Mitarbeiterkosten, Klinik- und Arzneimittelpreise klettern Jahr für Jahr, oft über der allgemeinen Inflationsrate.
- Ertragslage am Kapitalmarkt: Die Alterungsrückstellungen müssen den kalkulierten Rechnungszins erwirtschaften. Gelingt das nicht, gleicht der laufende Beitrag die Differenz aus.
- Neue Behandlungsmöglichkeiten: Der medizinische Fortschritt verbessert die Versorgung, verteuert sie aber zugleich spürbar.
- Längere Lebenszeit: Mehr Jahre mit medizinischen Leistungen, sprich: höhere Gesamtausgaben je Versichertem, vor allem im Alter.
Der Schwellenwert-Mechanismus sorgt zusätzlich für den ungleichmäßigen Takt. Zwei ruhige Jahre bedeuten nicht, dass die Kosten stillstehen, sondern nur, dass die Grenze noch nicht erreicht war.
Der Weg zu einem dauerhaft tragbaren Beitrag innerhalb der DKV
Gehen wir die Möglichkeiten von klein nach groß durch:
- Beiträge vorauszahlen: Wer freie Mittel hat, sichert sich über die Vorauszahlung der PKV-Beiträge einen Nachlass, Selbstständige können damit zusätzlich steuerlich gestalten.
- Krankentagegeld zum Renteneintritt streichen: Ohne Erwerbseinkommen entfällt der Sicherungszweck, der Baustein kann ersatzlos weg. Klingt banal, wird aber in vielen Verträgen schlicht vergessen.
- Selbstbeteiligung justieren: Ein höherer Selbstbehalt senkt den Monatsbeitrag, verlagert aber Kosten in den Krankheitsfall. Wie die Selbstbeteiligung in der privaten Krankenversicherung im Detail wirkt, steht im verlinkten Beitrag, die Grundregel liefern unsere Tipps zur Beitragsoptimierung in der PKV: Die jährliche Ersparnis muss die maximal hinzukommende Eigenleistung deutlich übersteigen.
- Beitragsentlastungstarif aufbauen: Damit finanzieren Sie sich einen dauerhaft niedrigeren Beitrag ab Rentenbeginn vor. Für wen Beitragsentlastungstarife in der PKV sinnvoll sind, hängt vom Abstand zur Rente ab.
- Tarifwechsel nach §204 VVG: Der größte Posten der Liste. Ihr gesetzlicher Anspruch auf den Wechsel in einen gleichartigen Tarif innerhalb der DKV, ohne neue Gesundheitsprüfung, mit allen Alterungsrückstellungen. Bei einem Bestand von fast 400 Tarifen ist die Wahrscheinlichkeit hoch, dass Ihre Leistung dort mehrfach abgebildet ist, zu unterschiedlichen Preisen. Den Ablauf zeigt unser Beitrag zum Tarifwechsel nach §204 VVG innerhalb der eigenen Gesellschaft. Leistet der Zieltarif mehr, darf die DKV nur den Mehranteil prüfen. Wer die Prüfung ganz vermeiden will, nutzt den Mehrleistungsverzicht beim PKV-Tarifwechsel.
Zwei Dinge erledigen sich währenddessen von selbst:
- Alterungsrückstellungen: Sie bremsen den Beitragsanstieg im Alter, angespart von Vertragsbeginn an.
- Gesetzlicher Zehn-Prozent-Zuschlag: Gezahlt zwischen dem 21. und 60. Lebensjahr, ab 65 zur Entlastung eingesetzt.
Ganz am Ende bleibt der Standard- oder Basistarif, Beitrag gedeckelt, Leistungen ungefähr auf GKV-Niveau. Eine Notoption, falls sämtliche anderen Wege ausgeschöpft sind.
Praxisfall: Interner Tarifwechsel bei der DKV
Anfang 2026 wandte sich Elke auf Empfehlung an uns. Der Monatsbeitrag für Ihren Tarif war samt Pflegeversicherung inzwischen auf 742,55€ monatlich gestiegen. So sah ihr aktueller Vertrag zum Zeitpunkt des Kennenlernens aus:
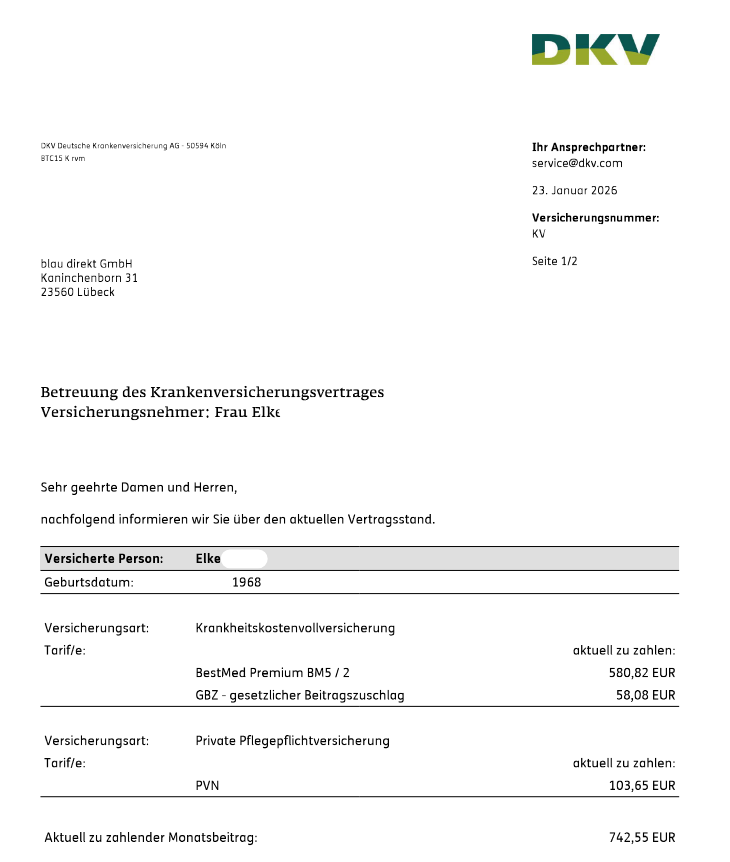
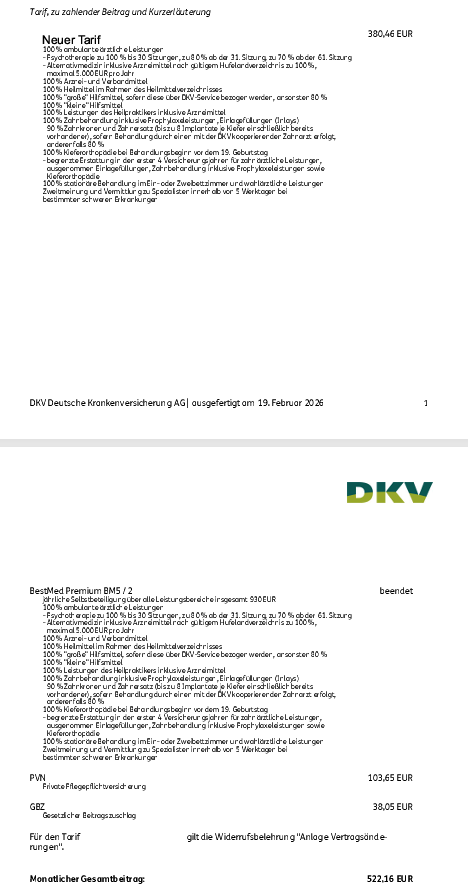
Elke’s Ziel war es, den Beitrag bei identischen Leistungen zu senken. Eine Leistungsminderung kam für sie überhaupt nicht in Frage. Wir haben uns innerhalb der DKV auf Tarifsuche begeben und sind fündig geworden. Der neue Tarif enthält keinerlei Nachteile im Verhältnis zu vorher. Elke’s Beitrag ist hingegen um über 200€ monatlich gesunken. So sieht ihr neuer Versicherungsschein nach dem Tarifwechsel aus:
Vier Reflexe, die Sie nach der Erhöhung besser unterdrücken sollten
- Die Erhöhung ungeprüft mittragen
Der neue Beitrag gilt automatisch, niemand fragt nach Ihrer Zustimmung. Wer nichts unternimmt, finanziert dauerhaft die Differenz zu dem Tarif, der im selben Haus dieselbe Leistung günstiger erbringt.
- Das Standardangebot für den ganzen Bestand halten
Liegt dem Anpassungsschreiben ein Tarifvorschlag bei (ab dem 55. Lebensjahr gesetzlich vorgeschrieben), wirkt das wie eine bequeme Abkürzung. Nur zeigt ein einzelner Vorschlag bei fast 400 Bestandstarifen einen winzigen Ausschnitt. Welche der übrigen Optionen besser zu Ihrer Leistung und Ihrem Beitrag passt, klärt erst der systematische Vergleich.
- Sich vom Tarifdschungel abschrecken lassen
Knapp 400 Bestandstarife wirken unüberschaubar, also lassen viele Kunden die Prüfung gleich ganz bleiben. Damit verschenken ausgerechnet die Versicherten mit den meisten Wechseloptionen ihr Potenzial. Die Auswahl ist kein Grund aufzugeben, sie ist der Grund hinzuschauen.
- Vorschnell klagen
Nach jeder Runde werben Kanzleien um Mandanten gegen die Erhöhung. Die Verfahren sind langwierig, die Erfolgsquoten überschaubar. Der schnellere Weg ist die fachliche Prüfung, denn manche Beitragsanpassungen in der PKV sind formal unwirksam, etwa wegen unzureichender Begründung.
Weg von der DKV? Erst rechnen, dann entscheiden
Der Gedanke an den Absprung liegt nach mehreren Erhöhungen nahe. Die Rechnung dahinter geht trotzdem selten auf, wie unsere Beiträge zum Anbieterwechsel in der PKV und zur Frage, wann eine Kündigung der PKV zum teuren Fehler wird, im Detail zeigen. Kurz zusammengefasst: Ein neuer Versicherer bekommt Sie ohne Ihre Alterungsrückstellungen, dafür mit Ihrem heutigen Alter und einer frischen Gesundheitsprüfung. Drei Nachteile, die der interne Tarifwechsel gar nicht erst entstehen lässt. Ihr Vertrag bleibt, nur der Tarif dahinter wird getauscht.
Häufige Fragen zur DKV-Beitragserhöhung 2027
Ab wann gilt die DKV-Beitragserhöhung 2027?
Anders als bei den meisten Gesellschaften greift die Anpassung der DKV nicht zum Jahreswechsel, sondern zum 01.04.2027. Ihr persönliches Anpassungsschreiben mit den konkreten Werten kommt einige Wochen vorher, üblicherweise Februar / März 2027.
Warum hat die DKV so viele verschiedene Tarife?
Die DKV zählt zu den ältesten und größten privaten Krankenversicherern Deutschlands. Über die Jahrzehnte sind dadurch ungewöhnlich viele Tarifgenerationen entstanden, die im Bestand parallel weiterlaufen. Für Bestandskunden ist das ein Vorteil. Je mehr Tarife ein Haus führt, desto mehr Wechselziele stehen nach §204 VVG offen.
Gilt das Tarifwechselrecht auch in den alten Bisex-Tarifen?
Ja. §204 VVG gilt unabhängig vom Abschlussdatum Ihres Vertrags. Gerade langjährig Versicherte profitieren doppelt, weil ihre hohen Alterungsrückstellungen vollständig in den Zieltarif mitwandern.
Muss ich beim Tarifwechsel Gesundheitsfragen beantworten?
Nur wenn der Zieltarif mehr leistet als Ihr bisheriger, geprüft wird dann ausschließlich dieser Mehranteil. Verzichten Sie auf die Mehrleistung, findet keine Prüfung statt.
Woran erkenne ich, ob mein DKV-Tarif zu teuer geworden ist?
Ein Anhaltspunkt ist die langfristige Entwicklung: Liegt die durchschnittliche jährliche Steigerung Ihres Tarifs über einen längeren Zeitraum deutlich über zwei bis dreieinhalb Prozent, lohnt die Prüfung eines Tarifwechsels besonders. Verlässlich beantworten lässt sich die Frage nur mit dem konkreten Vertrag.
Kann ich den Tarifwechsel selbst beantragen?
Ja, das Recht steht jedem Bestandskunden offen. Die eigentliche Arbeit liegt allerdings davor: aus dem gesamten Bestand die gleichartigen Tarife identifizieren, Leistungen im Detail vergleichen und das Angebot des Versicherers prüfen. Genau diesen Teil übernehmen wir für Sie.
Fazit zur DKV-Beitragserhöhung 2027
Die lange Liste am Anfang dieses Beitrags hat zwei Gesichter. Sie zeigt, wie viele DKV-Kunden 2027 mehr zahlen sollen. Sie zeigt aber auch, wie viele Ausweichmöglichkeiten derselbe Bestand bereithält. Zwischen beidem steht eine einzige Entscheidung: prüfen lassen oder weiterzahlen.
Als Spezialist für den PKV-Tarifwechsel vergleichen wir Ihren Tarif systematisch mit den gleichartigen Alternativen im DKV-Bestand, von der Analyse bis zum fertigen Antrag.