Welche Tariflinien stehen im Fokus bzw. welche Tarife erhalten eine Anpassung?
Es ist damit zu rechnen, dass sowohl Bisex-Tarife (geschlossen) wie auch Unisex-Tarife (offen) erhöht werden. Bei den Bisex-Tarifen liegt das in der Natur der Sache. Diese Tarife erhalten keine Neuzugänge mehr und die Kollektive werden aufgrund von Kündigung, Tod und Tarifwechsel immer kleiner. Bei Unisex-Tarifen beruhen die Steigerungen häufig eher auf externen Faktoren, weshalb sie ebenfalls regelmäßig angepasst werden müssen. Diese Tarife der AO erhalten 2027 wahrscheinlich eine Beitragserhöhung:
Geschlossene Bisex-Tarife der Alte Oldenburger
Ambulante Tarife:
- Tarif A80/100
- Tarif A90/100
- Tarif A106
- Tarif A112
- Tarif A118
Stationäre Tarife:
Dentale Tarife:
Offene Unisex-Tarife der Alte Oldenburger
| Tarif | Kinder | Jugendliche | Erwachsene |
| A80/100 | Stabil | Stabil | Änderung |
| A90/100 | Stabil | Stabil | Änderung |
| A106 | Änderung | Änderung | Änderung |
| A112 | Änderung | Änderung | Änderung |
| A118 | Änderung | Änderung | Änderung |
| K/S | Stabil | Stabil | Stabil |
| K20 | Stabil | Stabil | Stabil |
| K30 | Stabil | Stabil | Stabil |
| Z100/80 | Stabil | Stabil | Stabil |
| Z80/60 | Stabil | Stabil | Stabil |
Die Entwicklung der Beiträge bei der Alten Oldenburger in den letzten Jahren
Auch wenn die Alte Oldenburger in Ratings regelmäßig Spitzenplätze für ihre Finanzkraft belegt, verlangen die mathematischen Notwendigkeiten des Marktes periodische Anpassungen. Ein Blick auf die letzten Jahre hilft, die aktuelle Situation realistisch einzuordnen.
| Zum Blogbeitrag | Erhöhung im Jahr… |
| Alte Oldenburger BAP 2026 | 2026 |
| Alte Oldenburger BAP 2025 | 2025 |
Warum steigen die Beiträge bei der Alten Oldenburger an?
Die private Krankenversicherung basiert auf dem Prinzip der Kollektivverantwortung. Das bedeutet: Ihre Prämie steigt nicht, weil Sie persönlich älter oder kranker geworden sind, sondern weil die Gesamtausgaben Ihres Tarifs gestiegen sind. Folgende Faktoren treiben die Kosten an:
- Der medizinische Fortschritt: Neue Therapiemethoden, minimalinvasive Operationsverfahren und innovative Medikamente (z. B. in der Immuntherapie) retten Leben und lindern Leiden. Da Ihnen die Alte Oldenburger vertraglich die beste medizinische Versorgung garantiert, schlagen diese enormen Kosten direkt auf die Tarife durch.
- Inflation im Gesundheitssektor: Höhere Gehälter für das Pflegepersonal, gestiegene Betriebskosten für Krankenhäuser und teurere Medizinprodukte erhöhen die Abrechnungssummen der Ärzte und Kliniken über die Gebührenordnungen.
- Die Niedrigzinsphase der Vergangenheit: Die Alte Oldenburger muss für Ihre Verträge Altersrückstellungen bilden und diese am Kapitalmarkt anlegen. Die jahrelange Nullzins-Ära belastet die mathematischen Töpfe bis heute. Fehlende Zinserträge müssen teilweise durch Beitragsanpassungen ausgeglichen werden, damit im Alter genug Kapital vorhanden ist.
Alte Oldenburger und die PKV-Beiträge im Rentenalter
Die Sorge vor unbezahlbaren Beiträgen im Ruhestand ist die größte Hürde für PKV-Kunden. Das deutsche PKV-System und die Alte Oldenburger haben jedoch weitreichende Schutzmechanismen eingebaut, um die Beiträge im Alter bezahlbar zu halten.
- Die Altersrückstellungen: Ein erheblicher Teil Ihres Beitrags wird von Vertragsbeginn an verzinst angespart. Dieses Finanzpolster wird im Alter dazu eingesetzt, um Beitragsanpassungen zu mildern.
- Wegfall des gesetzlichen Zuschlags: Wer nach dem Jahr 2000 abgeschlossen hat, zahlt bis zum 60. Lebensjahr einen Zuschlag von 10%. Mit dem Erreichen des 60. Geburtstages fällt dieser Baustein automatisch weg und der Beitrag sinkt an dieser Stelle rein rechnerisch.
- Gezielte Entlastung ab 65: Ab diesem Alter werden die erwirtschafteten Überschüsse und die Gelder aus dem gesetzlichen Zuschlag aktiv genutzt, um Beitragsanpassungen zu dämpfen oder Beiträge zu senken.
Strategische Optionen zur Beitragsminimierung
- Der interne Tarifwechsel (§204 VVG): Dies ist das schärfste Verbraucherrecht in der PKV. Sie wechseln bei der Alten Oldenburger in einen moderneren bzw. anders kalkulierten Tarif und nehmen Ihre angesparten Rückstellungen komplett mit. Der Beitrag lässt sich um bis zu 47% reduzieren.
- Anpassung der Selbstbeteiligung: Wer den jährlichen Selbstbehalt (SB) moderat anhebt, kann für eine nicht unerhebliche Beitragssenkung sorgen. Meist ist die Beitragsersparnis über das Jahr gerechnet deutlich höher als der maximale Selbstbehalt.
- Beitragsentlastungstarife: Haben Sie diesen Baustein in jungen Jahren eingeschlossen, sorgt er ab einem definierten Alter (meist 65) für eine feste, garantierte Reduzierung der monatlichen Überweisung.
- Streichung des Krankentagegeldes: Sobald Sie keine Erwerbseinkünfte mehr absichern müssen, da Sie im Ruhestand sind, kann dieser Tarifbaustein ersatzlos gestrichen werden, was die Prämie sofort spürbar entlastet.
- Vorauszahlung & Skonto: Wer jährlich bezahlt, profitiert häufig von einem Skonto. Darüber hinaus kann die Vorauszahlung der Beiträge für 3 Jahre für Selbständige finanziell lukrativ sein.
Fallbeispiel aus dem Alltag: Optimierung einer AO-Police in der Praxis
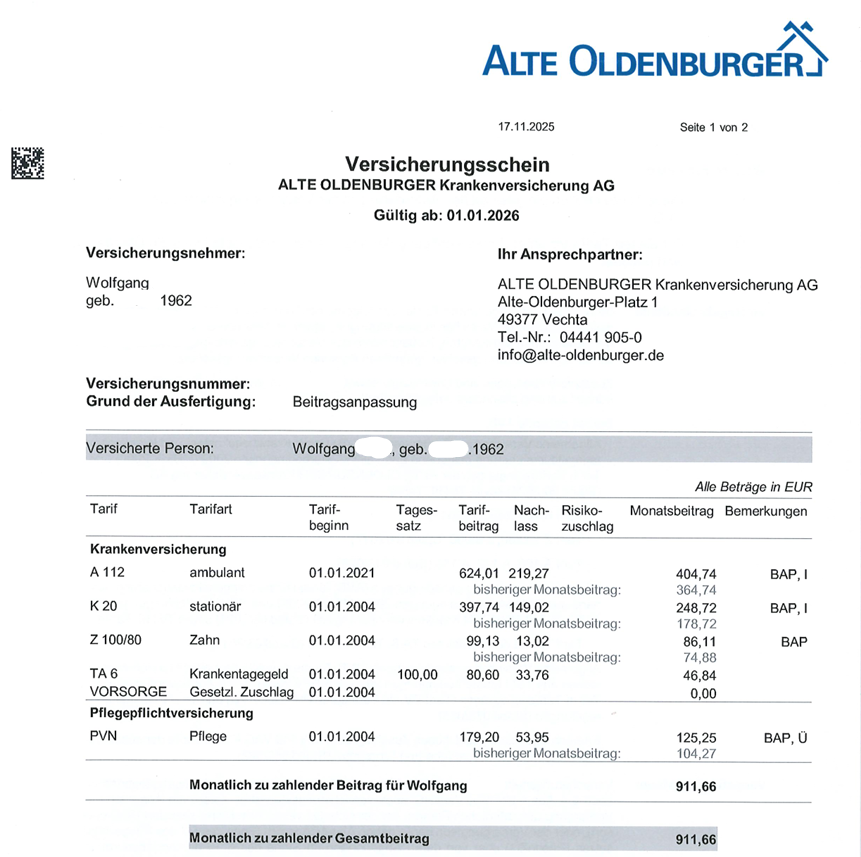
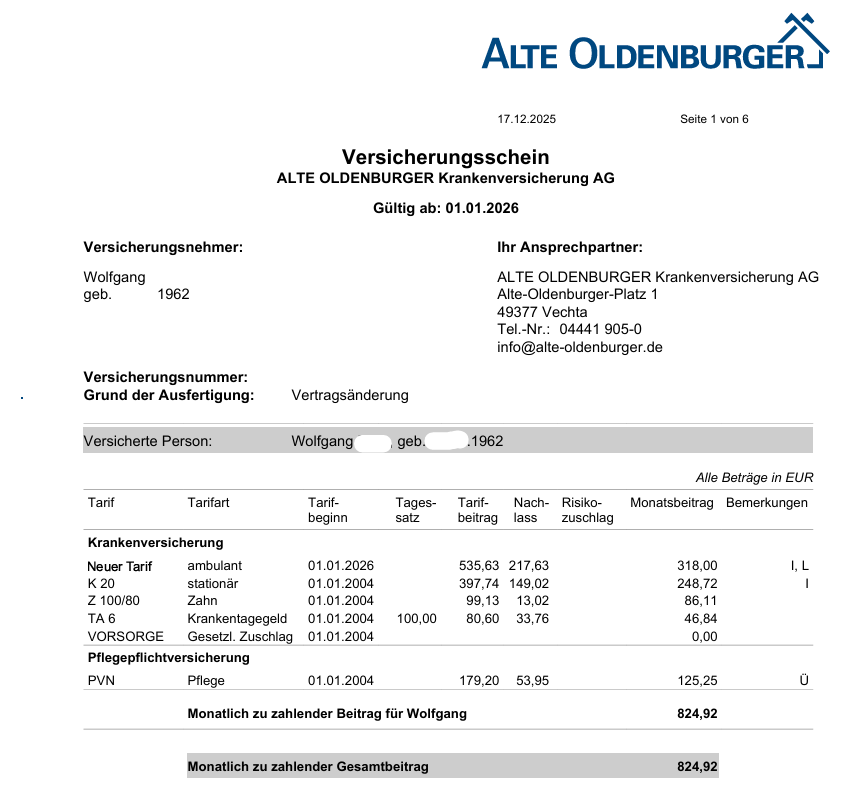
Unser Kunde Wolfgang ist seit Ewigkeiten im Tarif A112 der Alten Oldenburger versichert. Sein Beitrag ist inzwischen auf über 900€ monatlich gestiegen. In seinem Fall konnten wir durch einen strategischen Tarifwechsel den Beitrag auf 824,92€ senken. So sahen der alte und der neue Versicherungsschein im Vergleich aus.
Alter Versicherungsschein vor der Tarifoptimierung
Neuer Versicherungsschein nach der Tarifoptimierung
Kardinalfehler: Was Sie nach der Post aus Vechta tunlichst vermeiden sollten
Wenn die Ankündigung einer Preiserhöhung eintrifft, reagieren viele Kunden verständlicherweise emotional. Doch im PKV-System führen Kurzschlussreaktionen fast immer zu dauerhaften finanziellen Nachteilen.
- Vorschläge des Versicherers ungeprüft unterschreiben: Oft sendet die AO mit dem BAP-Schreiben direkt hauseigene Tarifwechselvorschläge mit. Diese beinhalten jedoch häufig den Wechsel in den stark leistungsgeminderten Basis- oder Standardtarif oder streichen wichtige Komfortleistungen (wie das Einbettzimmer im Krankenhaus). Unterschreiben Sie nichts, ohne eine unabhängige Analyse der Konsequenzen zu machen.
- Die voreilige Kündigung des Vertrages: Wer den Vertrag kündigt, um zu einem vermeintlich günstigen Mitbewerber zu wechseln, verbrennt bares Geld. Die Altersrückstellungen verbleiben größtenteils bei der AO und das Eintrittsalter wird auf Null zurückgesetzt. Zudem scheitert der Versuch im fortgeschrittenen Alter meist an den Gesundheitsfragen der neuen Gesellschaft.
- Das Vertrauen in unseriöse Klageversprechen: Anwalts-Foren im Internet werben massiv damit, Beitragserhöhungen der vergangenen Jahre einzuklagen. Die Realität nach den jüngsten BGH-Urteilen zeigt jedoch, dass die Erfolgschancen minimal sind. Selbst bei formalen Fehlern ist die Frist bereits verjährt. Am Ende bleiben oft nur hohe Prozesskosten beim Kunden hängen.
Systemvergleich: Kündigung vs. interner Tarifwechsel nach §204 VVG
| Merkmal | Interner Wechsel | Anbieterwechsel |
| Altersrückstellungen | Bleiben vollständig erhalten | Gehen verloren |
| Bestehende Leiden | Sind irrelevant | Können für Zuschläge oder Ablehnungen sorgen |
| Gesundheitsprüfung | Nein | Ja |
| Aufwand | Mittel | Sehr hoch |
Fazit: Nutzen Sie Ihre gesetzlichen Optionen bei der Alten Oldenburger
Eine Beitragsanpassung für das Jahr 2027 ist ärgerlich, aber kein Grund, an der Qualität Ihrer Absicherung zu zweifeln. Die Alte Oldenburger gehört nach wie vor zu den stabilsten Adressen am Markt. Anstatt das bewährte System zu verlassen und erhebliche finanzielle Nachteile in Kauf zu nehmen, sollten Sie Ihre Rechte als Verbraucher nutzen.
Der interne Tarifwechsel nach §204 VVG bietet Ihnen die Möglichkeit, die Prämie wieder auf ein gesundes Maß zu reduzieren – ohne Verlust des angesparten Kapitals und ohne bürokratische Hürden bei der Gesundheit.