Diese Generali-Tarife erhalten zum 01.01.2027 eine Beitragserhöhung
Die Anpassung betrifft den geschlossenen Bestand ebenso wie die offene Tarifgeneration. Der Unterschied zwischen beiden Gruppen erklärt einen Teil der Anpassungshöhen.
Geschlossene Tarife
Kompakt
- BS-Tarifreihe (BSS, BSSN)
- Vario-Tarifreihe (V111S1, V111S2, V111S2P, V111S3, V112S1, V112S2, V112S3, V121S1, V121S2, V121S3, V122S1, V122S2, V122S3, V211S1, V211S2, V211S3, V212S1, V212S2, V212S3, V221S1, V221S2, V221S3, V222S1, V222S2, V222S2P, V222S3, V223S1, V223S2, V223S3, V232S1, V232S2, V232S3, V233S1, V233S2, V233S3, V322S1, V322S2, V322S3, V323S1, V323S2, V323S3, V332S1, V332S2, V332S3, V333S1, V333S2, V333S2P, V333S3, V333S4)
- Comfort-Tarifreihe (Comfort0, Comfort1, Comfort2, Comfort3, Comfort4, Comfort5)
- EK-Tarifreihe (EKE 250, EKE 750, EKN 0, EKN 1000, EKN 1500, EKN 250, EKN 2500, EKN 600, EKS 250, EKS 1000)
- C-Tarifreihe (CV3H 1, CV3H 250, CV3H 500, CV3N 1, CV3N 250, CV3N 500, CVP 500, CV3/1000, CV3/2000, CV3/500)
- K-Tarifreihe (KE 1500, KE 500, KEH 250, KEH 750, KN 0, KN 1, KN 2, KN 3, KN 500, KS 2, KS 500)
- GesundPro-Tarifreihe (GesundProB1, GesundProB2, GesundProB3, GesundProBP)
- Privatpro-Tarifreihe (Privatpro1, Privatpro2)
- Privat-Tarifreihe (Privat1, Privat2, Privat3)
Ambulant
Stationär
Dental
- Z-Tarifreihe (ZV, ZVG, ZVP, Z80, Z90, ZN100)
Offene Tarife
Die offene Welt nimmt weiterhin Neukunden auf. Steigen hier die Beiträge, liegt das überwiegend an der allgemeinen Entwicklung: Behandlungs- und Arzneimittelkosten, medizinischer Fortschritt, Ertragslage beim Rechnungszins.
| Tarif | Kinder | Jugendliche | Erwachsene |
| EinbettPlus | Steigerung | Steigerung | Steigerung |
| GesundPro1 | Stabil | Stabil | Steigerung |
| GesundPro2 | Stabil | Stabil | Steigerung |
| GesundPro3 | Stabil | Stabil | Steigerung |
| GesundProP | Stabil | Stabil | Steigerung |
| GesundSmart | Steigerung | Steigerung | Steigerung |
Der Rückblick: Generali-Anpassungen in Serie
Zur Einordnung zuerst die Historie, dokumentiert in unseren eigenen Beiträgen. 2027 ist damit die vierte dokumentierte Runde in Folge. Wichtig ist die richtige Schlussfolgerung daraus. Sie lautet nicht „da kann man ohnehin nichts machen”. Je mehr Anpassungen sich in einem Vertrag angesammelt haben, desto mehr Luft steckt in der Regel zwischen dem aktuellen Beitrag und dem günstigsten gleichartigen Tarif des Hauses. Genau diese Luft lässt sich über einen internen Wechsel herauslassen, ganz ohne die Gesellschaft zu verlassen.
| Jahr der Erhöhung | Zum detaillierten Analyse |
| 2026 | Generali PKV Beitragserhöhung 2026 |
| 2025 | Generali PKV Beitragserhöhung 2025 |
| 2024 | Generali PKV Beitragserhöhung 2024 |
Die Mechanik hinter der Generali-Erhöhung
Kommen wir zu der Frage, die nach jedem Anpassungsschreiben im Raum steht: Dürfen die das überhaupt? Die Antwort ist unspektakulär. Kein Versicherer erhöht nach eigenem Ermessen, jede Anpassung setzt das Überschreiten gesetzlich festgelegter Schwellenwerte voraus und wird von einem unabhängigen Treuhänder geprüft. Dahinter wirken die vier Kräfte, die die gesamte Branche treffen: Die medizinische Inflation bei Praxiskosten, Klinik- und Arzneimittelkosten, der Rechnungszins, den die Kapitalanlagen der Alterungsrückstellungen erwirtschaften müssen, der medizinische Fortschritt, der bessere Versorgung zu höheren Preisen bedeutet, sowie die steigende Lebenserwartung mit mehr Leistungsjahren je Versichertem.
Der Schwellen-Mechanismus erklärt auch den Rhythmus. Kostendruck sammelt sich über Jahre an und entlädt sich beim Überschreiten der Grenze in einem spürbaren Schritt. Ein ruhiges Jahr heißt also nicht, dass die Kosten stillstehen.
So bleibt der Generali-Beitrag bis ins Rentenalter tragbar
Diese Stellschrauben entscheiden darüber, wie teuer Ihre private Krankenversicherung auf Dauer wird. Die ersten beiden laufen automatisch, der Rest liegt bei Ihnen:
- Alterungsrückstellungen (laufen automatisch): Von Vertragsbeginn an wird ein Teil Ihres Beitrags verzinst angespart. Dieses Kapital wird im Alter eingesetzt, um Anpassungen abzumildern.
- Gesetzlicher Zehn-Prozent-Zuschlag (läuft automatisch): Zwischen dem 21. und 60. Lebensjahr zusätzlich erhoben, entfällt er ab 60. Ab 65 werden die angesparten Mittel gezielt zur Beitragsentlastung verwendet.
- Tarifwechsel nach §204 VVG: Der wirksamste aktive Schritt. Sie wechseln innerhalb der Generali in einen Tarif mit gleichartigem Versicherungsschutz, ohne neue Gesundheitsprüfung, mit sämtlichen Alterungsrückstellungen. Den Ablauf beschreibt unser Beitrag zum Tarifwechsel nach §204 VVG innerhalb der eigenen Gesellschaft. Leistet der Zieltarif mehr, darf die Generali nur diesen Mehranteil prüfen, mit dem Mehrleistungsverzicht beim PKV-Tarifwechsel wechseln Sie gänzlich ohne Prüfung.
- Selbstbeteiligung passend wählen: Ein höherer Selbstbehalt reduziert den Monatsbeitrag, im Gegenzug tragen Sie im Krankheitsfall mehr selbst. Ob die Rechnung aufgeht, zeigen unser Beitrag zur Selbstbeteiligung in der privaten Krankenversicherung und die Tipps zur Beitragsoptimierung in der PKV: Die Jahresersparnis muss die maximal hinzukommende Eigenleistung deutlich übersteigen.
- Krankentagegeld im Ruhestand: Ohne Erwerbseinkommen entfällt der Sicherungszweck, der Baustein kann zum Renteneintritt gestrichen werden.
- Beitragsentlastungstarif: Ein planmäßig aufgebautes Polster, das den Beitrag ab Rentenbeginn dauerhaft drückt. Für wen Beitragsentlastungstarife in der PKV passen, hängt vom Abstand zur Rente ab.
- Vorauszahlung und Zahlweise: Für die Vorauszahlung der PKV-Beiträge gibt es einen Nachlass, Selbstständige können den Steuereffekt mitnehmen.
Reales Praxisbeispiel: Generali-Alttarif um 3.520 Euro jährlich optimiert
Mitte 2025 lernten wir unseren Kunden Michael G. kennen. Er ist Baujahr 1955, bereits seit 2001 bei der Generali versichert und klagt über die inzwischen immens hohen Beiträge. Versichert ist er im Tarif V323S3. So sah seine alte Police vor unserer Einschaltung aus:
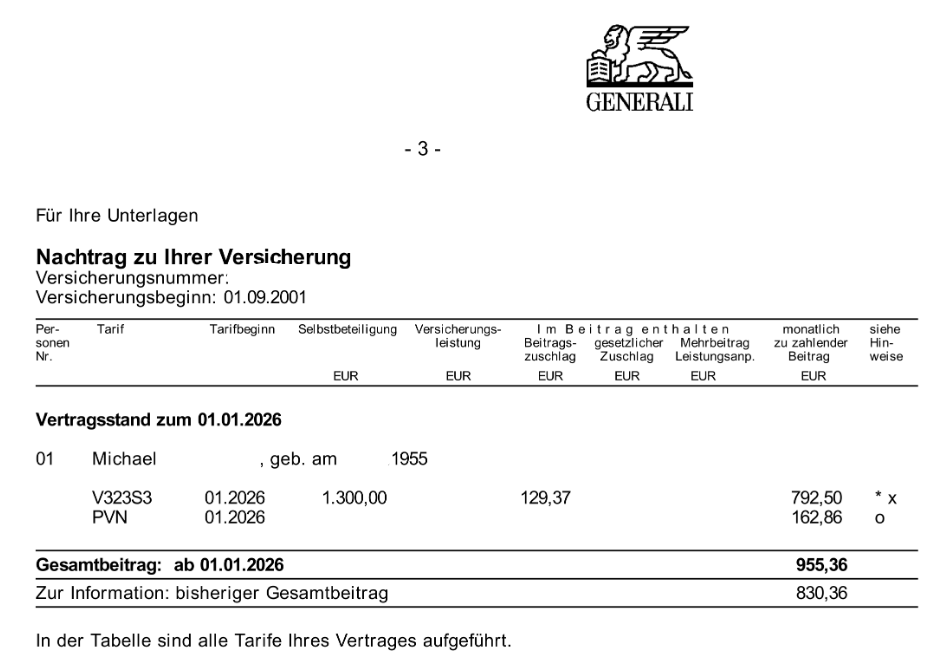
Besonders interessant ist, dass der Kunde über das Internet bereits einen Tarif gefunden hatte, in den er wechseln wollte. Was jedoch tat die Generali? Sie schickte ihm ein einseitiges Schreiben per Post. Der Inhalt? Eine Ablehnung des Tarifwechselantrags aufgrund von Vorerkrankungen. Ein klarer Fall von Tarifwechselproblemen bei der Generali.
Michael war bereits kurz davor, aufzugeben. Dann lernte er uns kennen. Wir haben ihm erklärt, dass die Ablehnung ungültig und damit nicht im Sinne des §204 VVG ist. Wir haben den Tarifwechsel daraufhin erneut für ihn beantragt und siehe da: „Es hat geklappt!“.
Michael hat nun seinen Wunschtarif und spart bei gleichen Leistungen sage und schreibe 3.520€ jährlich bzw. knapp 300€ monatlich. Ein fantastisches Ergebnis, welches in der Zusammenarbeit mit der Generali allein nie möglich gewesen wäre.
Drei Reaktionen, die Sie Geld kosten
- Resignieren
Nach mehreren Anpassungsjahren stellt sich bei manchen Kunden Fatalismus ein, nach dem Motto „bringt ja doch nichts”. Das Gegenteil trifft zu. Je länger ein Vertrag unangetastet blieb, desto größer ist meist das ungenutzte Potenzial im eigenen Bestand.
- Sich mit dem erstbesten Alternativvorschlag zufriedengeben
Häufig legt der Versicherer der Anpassungsmitteilung bereits einen Tarifvorschlag bei, ab dem 55. Lebensjahr ist dieser Hinweis gesetzlich vorgeschrieben. Ein einzelner Vorschlag bildet aber nie den gesamten Bestand ab. Welcher gleichartige Tarif wirklich am besten passt, klärt nur der vollständige Vergleich.
- Die Generali verklagen
Der Rechtsweg gegen die Erhöhung klingt verlockend, dauert aber Jahre bei überschaubaren Erfolgsaussichten. Zielführender ist die fachliche Prüfung, denn manche Beitragsanpassungen in der PKV sind formal unwirksam, etwa wegen unzureichender Begründung.
Generali verlassen oder Tarif wechseln?
Hier schlagen zwei Herzen in unserer Brust. Der Wunsch nach einem Neuanfang ist nach mehreren Erhöhungen menschlich nachvollziehbar, die Mathematik spricht trotzdem meist für den Verbleib. Warum, zeigen unsere Beiträge zum Anbieterwechsel in der PKV und zur Frage, wann eine Kündigung der PKV zum teuren Fehler wird.
Beim Abschied von der Generali bleiben Ihre kompletten Alterungsrückstellungen zurück, ein neuer Versicherer prüft Ihre Gesundheit neu und kalkuliert mit Ihrem heutigen Alter. Je länger der Vertrag läuft und je mehr Vorerkrankungen dazugekommen sind, desto schlechter wird diese Rechnung. Der interne Tarifwechsel umgeht alle drei Punkte und hebt das Sparpotenzial trotzdem.
FAQ – Häufige Fragen zur Generali-Beitragserhöhung 2027
Ab wann gilt die Generali-Beitragserhöhung 2027?
Ab dem 01.01.2027. Das persönliche Anpassungsschreiben mit Ihren konkreten Werten erhalten Sie einige Wochen vorher, üblicherweise im November 2026.
Lohnt sich ein Tarifwechsel innerhalb der Generali überhaupt?
In vielen Fällen ja, gerade bei Verträgen, die mehrere Anpassungen hinter sich haben. Der Generali-Bestand umfasst zahlreiche Tarifwelten, entsprechend oft existiert ein gleichartiger Tarif zum niedrigeren Beitrag. Ob das bei Ihnen zutrifft, zeigt nur die konkrete Prüfung.
Kann die Generali den Tarifwechsel ablehnen?
Nein. §204 VVG ist ein gesetzlicher Anspruch, in gleichartige Tarife muss der Versicherer Sie wechseln lassen. Nur für Mehrleistungen des Zieltarifs darf eine anteilige Gesundheitsprüfung verlangt werden.
Gilt das Wechselrecht auch für die alten Tarifwelten?
Ja. Das Recht aus §204 VVG gilt unabhängig davon, wann und in welcher Tarifgeneration Ihr Vertrag geschlossen wurde. Langjährig Versicherte profitieren sogar doppelt, weil ihre hohen Alterungsrückstellungen vollständig in den Zieltarif mitgehen.
Wie läuft die Gesundheitsprüfung beim internen Wechsel ab?
Im Regelfall gar nicht. Nur wenn der Zieltarif mehr leistet als Ihr bisheriger, darf der Versicherer diesen Mehranteil prüfen. Wer darauf verzichtet, wechselt komplett ohne Gesundheitsfragen.
Sollte ich die Generali nach der Erhöhung verlassen?
Meist nicht. Mit der Kündigung geben Sie Alterungsrückstellungen und Eintrittsalter auf und starten woanders mit neuer Gesundheitsprüfung. Der interne Tarifwechsel erreicht die Beitragssenkung ohne diese Nebenwirkungen. Ein Anbieterwechsel bleibt jungen, gesunden Kunden mit kurzer Vertragsdauer vorbehalten.
Fazit zur Generali-Beitragserhöhung 2027
Die vierte Anpassungsrunde in Folge ist kein Grund zum Achselzucken, sondern ein guter Zeitpunkt für eine Bestandsaufnahme. Ihr Vertrag bei der Generali enthält ein gesetzliches Recht, das viele Kunden noch nie genutzt haben, den Wechsel in einen gleichartigen, günstigeren Tarif im eigenen Haus, ohne Gesundheitsprüfung, mit allen Rückstellungen.
Die Generali ist allgemein ein Anbieter, von dem wir nur eines halten: Abstand. Eine Neuversicherung bei der Generali können wir also folgerichtig nicht empfehlen. Für Bestandskunden heißt das jedoch nicht automatisch, dass der interne Tarifwechsel keine Möglichkeiten auf schöne Ersparnisse bietet.
Als Spezialist für den PKV-Tarifwechsel übernehmen wir die komplette Prüfung und Abwicklung für Sie, von der Tarifanalyse bis zum fertigen Antrag.