Warum der AG-Zuschuss 2026 steigt
Der Arbeitgeberzuschuss zur privaten Krankenversicherung orientiert sich an der gesetzlichen Krankenversicherung (GKV). Arbeitgeber übernehmen grundsätzlich die Hälfte des Beitrags, allerdings nur bis zu einem gesetzlich festgelegten Höchstwert. Steigt die Beitragsbemessungsgrenze oder verändert sich der Zusatzbeitrag, verschiebt sich automatisch auch die Obergrenze für den Arbeitgeberzuschuss.
Für 2026 werden sowohl die Beitragsbemessungsgrenze in der Krankenversicherung als auch der durchschnittliche Zusatzbeitrag angehoben. Damit steigt auch der maximale Zuschuss, den Arbeitgeber monatlich beisteuern dürfen. Das ist eine gute Nachricht für alle privat Versicherten, denn höhere Zuschüsse bedeuten eine geringere Eigenbelastung.
Die neuen Höchstzuschüsse 2026 im Überblick
Die nachfolgende Tabelle zeigt die voraussichtlichen maximalen Arbeitgeberzuschüsse ab dem 1. Januar 2026:
| Bereich | Maximaler Zuschuss pro Monat (2026) | Anmerkung |
| Krankenversicherung (PKV) | 508,59€ | Gilt für Arbeitnehmer bundesweit |
| Pflegepflichtversicherung (PPV) | 104,63€ (für Kinderlose) | In Sachsen gelten abweichende Werte (75,56€) |
| Gesamt | bis zu 613,22€ | Kombination aus PKV + PPV Zuschuss |
Wer Anspruch auf den Arbeitgeberzuschuss hat
Nicht jeder Beschäftigte kann automatisch den Zuschuss erhalten. Es gelten bestimmte Voraussetzungen:
- Angestelltenstatus:
Sie müssen in einem klassischen Arbeitsverhältnis stehen. Selbstständige oder Freiberufler haben keinen Anspruch auf einen Arbeitgeberzuschuss. - Versicherungsstatus:
Sie müssen entweder wegen Überschreitens der Jahresarbeitsentgeltgrenze (JAEG) oder aufgrund eines gesetzlichen Befreiungstatbestands privat vollversichert sein. Die JAEG liegt 2026 voraussichtlich bei 77.400 € jährlich. - Art des Versicherungsschutzes:
Der Zuschuss gilt ausschließlich für substitutive private Krankenversicherungen, also vollwertige PKV-Tarife. Zusatzversicherungen (z. B. Zahnzusatz oder Krankenhauszusatz) sind nicht zuschussfähig. - Mitversicherte Kinder:
Wenn auch Ihre Kinder privat versichert sind, kann der Arbeitgeberzuschuss unter bestimmten Bedingungen anteilig auch für deren Beiträge genutzt werden.
So funktioniert die Berechnung des Arbeitgeberzuschusses
Die Berechnungsformel für den maximalen Arbeitgeberzuschuss orientiert sich an den Werten der gesetzlichen Krankenversicherung:

Für 2026 ergibt das bei einer Beitragsbemessungsgrenze von 5.812,50 € monatlich:
5.812,50 € × (14,6 % + 2,9 %) ÷ 2 = 508,59€
Der Pflegepflichtversicherungszuschuss wird analog berechnet:
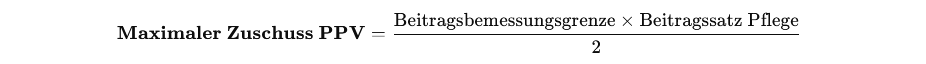
Der tatsächliche Zuschuss, den Sie erhalten, ist entweder 50 % Ihres tatsächlichen Beitrags oder der errechnete Höchstzuschuss – je nachdem, welcher Wert niedriger ist.
Rechenbeispiele aus der Praxis
Beispiel 1: Beitrag liegt unterhalb der Höchstgrenze
- PKV-Beitrag: 660,00€
- Pflegepflichtbeitrag: 98,00€
→ Zuschuss KV: 330,00€ (50%)
→ Zuschuss PPV: 49,00€ (50%)
Gesamtzuschuss: 379,00€
Der Arbeitgeber übernimmt in diesem Fall exakt die Hälfte Ihres Beitrags, weil die Summe unterhalb der Höchstgrenze liegt.
Beispiel 2: Beitrag liegt oberhalb der Höchstgrenze
- PKV-Beitrag: 1.200,00€
- PPV-Beitrag: 110,00€
→ Zuschuss KV: 508,59€ (Höchstwert)
→ Zuschuss PPV: max. 104,63€ (bei Kinderlosigkeit)
Gesamtzuschuss: ca. 613,22€
Hier greift die Deckelung – Sie erhalten den maximal möglichen Zuschuss, den Rest tragen Sie selbst.
Ab 2026: Neues digitales Verfahren ersetzt Papierbescheinigungen
Ein weiterer wichtiger Punkt für 2026 betrifft den Datenaustausch zwischen Versicherern, Arbeitgebern und Finanzverwaltung. Die bisherige Papierbescheinigung für PKV-Beiträge wird abgeschafft. Künftig übermitteln die privaten Krankenversicherer die Beitragsdaten direkt an das Bundeszentralamt für Steuern. Von dort fließen die Daten über das ELStAM-Verfahren automatisch an den Arbeitgeber.
Das bedeutet für Sie:
- Sie müssen keine jährlichen Bescheinigungen mehr selbst einreichen
- Arbeitgeber und Versicherer greifen auf denselben digitalen Datensatz zu
- Änderungen werden automatisch berücksichtigt
Gleichzeitig entfällt der bisherige Mechanismus mit der Mindestvorsorgepauschale. Das kann je nach Steuerklasse Auswirkungen auf Ihre Lohnsteuer haben, insbesondere wenn Sie geringere PKV-Beiträge zahlen.
Tipps, wie Sie den Zuschuss optimal nutzen
Ein paar praktische Hinweise, um das Beste aus dem Arbeitgeberzuschuss herauszuholen:
- Tarif regelmäßig prüfen:
Mit einem passenden Tarif, z. B. einem geringeren Selbstbehalt oder einem Beitragsentlastungstarif, kann der AG-Zuschuss gezielt ausgereizt werden. - Auf digitale Umstellung vorbereiten:
Achten Sie darauf, dass Ihre Versicherungsdaten beim Versicherer korrekt hinterlegt sind, damit die Übermittlung reibungslos funktioniert. - Steuerliche Aspekte im Blick behalten:
Mit dem Wegfall der Pauschale können sich die Abzüge verändern. Im Zweifel lohnt sich ein kurzer Blick in die Lohnabrechnung oder eine Beratung beim Steuerprofi.
Fazit: Höhere Zuschüsse = weniger Eigenbelastung
Für Arbeitnehmer mit privater Krankenversicherung bringt das Jahr 2026 klare finanzielle Vorteile. Durch die gestiegenen Sozialversicherungswerte fällt der maximale Arbeitgeberzuschuss so hoch aus wie nie zuvor. Gleichzeitig wird die Abwicklung durch das neue digitale Meldeverfahren einfacher und transparenter.
Wer seinen PKV-Vertrag regelmäßig überprüft und die neuen Möglichkeiten geschickt nutzt, kann die monatliche Eigenbelastung deutlich reduzieren – ohne Abstriche beim Versicherungsschutz.